
thông báo・03/11/2026
Doanh nghiệp nên duy trì bao nhiêu tiền mặt dự phòng?
Doanh nghiệp có lợi nhuận chưa chắc luôn có đủ tiền để thanh toán các nghĩa vụ đến hạn. Doanh thu có thể đang nằm ở khoản phải thu, vốn có thể bị giữ trong hàng tồn kho, trong khi tiền lương, tiền thuê, nhà cung cấp và các chi phí vận hành vẫn cần được thanh toán đúng thời điểm.
Đó là lý do doanh nghiệp cần duy trì một lượng tiền mặt dự phòng phù hợp. Khoản tiền này tạo ra biên an toàn để hoạt động kinh doanh không bị gián đoạn khi doanh thu giảm, khách hàng thanh toán chậm hoặc xuất hiện những khoản chi ngoài kế hoạch.
Tuy nhiên, giữ quá nhiều tiền mặt cũng chưa chắc tối ưu, bởi nguồn vốn nhàn rỗi có thể được sử dụng cho hàng hóa, đầu tư hoặc các hoạt động tạo lợi nhuận khác. Vì vậy, vấn đề không nằm ở việc giữ càng nhiều tiền càng tốt mà là xác định mức dự phòng phù hợp với đặc điểm của doanh nghiệp.
Tiền mặt dự phòng là gì?
Tiền mặt dự phòng là lượng tiền doanh nghiệp chủ động duy trì để đáp ứng các nghĩa vụ tài chính ngắn hạn và xử lý những biến động ngoài kế hoạch.
Khoản tiền này có thể được sử dụng khi:
- Doanh thu thấp hơn dự kiến;
- Khách hàng chậm thanh toán;
- Hàng tồn kho quay vòng chậm;
- Giá nguyên vật liệu tăng;
- Phát sinh sửa chữa hoặc chi phí bất thường;
- Doanh nghiệp cần nhập hàng trước mùa cao điểm.
Tiền mặt dự phòng khác với toàn bộ số dư trong tài khoản. Một phần tiền hiện có có thể đã được dành cho thuế, thanh toán nhà cung cấp hoặc kế hoạch đầu tư. Vì vậy, doanh nghiệp cần xác định riêng lượng tiền thực sự có thể sử dụng khi xảy ra thiếu hụt dòng tiền.
Doanh nghiệp nên dự phòng bao nhiêu tiền?
Không có một mức cố định phù hợp cho mọi doanh nghiệp. Quy mô quỹ dự phòng phụ thuộc vào cơ cấu chi phí, độ ổn định của doanh thu và thời gian dòng tiền quay trở lại.
Một cách đơn giản là bắt đầu từ chi phí vận hành thiết yếu hàng tháng.
Ví dụ, doanh nghiệp có các khoản chi bình quân:
|
Khoản chi thiết yếu |
Mỗi tháng |
|
Lương và nhân sự |
150 triệu đồng |
|
Mặt bằng, kho |
50 triệu đồng |
|
Phần mềm, vận hành |
20 triệu đồng |
|
Nghĩa vụ thanh toán khác |
80 triệu đồng |
|
Tổng |
300 triệu đồng |
Nếu doanh nghiệp muốn duy trì lượng tiền đủ cho 2 tháng vận hành, quỹ dự phòng cơ bản là:
300 triệu × 2 = 600 triệu đồng
Nếu hoạt động có tính mùa vụ cao, doanh thu biến động mạnh hoặc chu kỳ thu tiền dài, doanh nghiệp có thể cần mức dự phòng lớn hơn.
Ngược lại, doanh nghiệp có doanh thu ổn định, thu tiền ngay và ít hàng tồn kho có thể không cần duy trì lượng tiền mặt quá lớn.
4 yếu tố quyết định quy mô quỹ dự phòng
Chi phí cố định hàng tháng
Doanh nghiệp có chi phí cố định lớn thường cần dự phòng nhiều hơn bởi các khoản như tiền thuê, lương và dịch vụ định kỳ vẫn phát sinh ngay cả khi doanh thu giảm.
Do đó, khi tính quỹ dự phòng, nên ưu tiên những khoản doanh nghiệp bắt buộc phải thanh toán để duy trì hoạt động.
Độ ổn định của doanh thu
Một doanh nghiệp có hợp đồng dài hạn và doanh thu tương đối ổn định có nhu cầu dự phòng khác với doanh nghiệp bán lẻ phụ thuộc nhiều vào mùa vụ.
Nếu phần lớn doanh thu tập trung vào một số tháng cao điểm, doanh nghiệp cần chuẩn bị tiền cho giai đoạn thấp điểm thay vì chỉ dựa vào doanh thu trung bình cả năm.
Chu kỳ chuyển đổi tiền mặt
Doanh nghiệp càng mất nhiều thời gian từ lúc bỏ tiền nhập hàng đến khi thu được tiền từ khách hàng thì nhu cầu dự phòng càng lớn.
Ví dụ, doanh nghiệp phải thanh toán nhà cung cấp sau 15 ngày nhưng khách hàng thanh toán sau 45 ngày. Khoảng chênh lệch 30 ngày này cần được tài trợ bằng tiền mặt hiện có hoặc một nguồn vốn bổ sung.
Mức độ tập trung khách hàng
Nếu doanh thu phụ thuộc nhiều vào một vài khách hàng lớn, việc một khách hàng thanh toán chậm có thể ảnh hưởng đáng kể đến dòng tiền.
Doanh nghiệp có cơ cấu khách hàng phân tán thường chịu ít rủi ro hơn so với trường hợp 40–50% doanh thu đến từ một số ít đối tác.
Có nên giữ toàn bộ tiền mặt dự phòng trong tài khoản?
Không nhất thiết toàn bộ nguồn dự phòng phải ở dạng tiền mặt không sinh lời. Điều quan trọng là doanh nghiệp cần có khả năng tiếp cận nguồn tiền trong thời gian phù hợp với nhu cầu thanh toán.
Có thể chia nguồn tài chính thành ba lớp:
Lớp 1 – Tiền sử dụng ngay: dành cho các nghĩa vụ trong vài tuần tới.
Lớp 2 – Quỹ dự phòng: sử dụng khi doanh thu hoặc dòng tiền thấp hơn kế hoạch.
Lớp 3 – Nguồn vốn bổ sung: hạn mức hoặc giải pháp tài chính có thể sử dụng khi nhu cầu vốn tăng đột biến.
Cách phân tầng này giúp doanh nghiệp hạn chế việc giữ quá nhiều tiền nhàn rỗi nhưng vẫn có khả năng ứng phó khi dòng tiền phát sinh biến động.
Khi nào tiền mặt dự phòng đang ở mức quá thấp?
Một số dấu hiệu doanh nghiệp cần lưu ý gồm thường xuyên phải chờ khách hàng thanh toán mới có tiền trả nhà cung cấp, sử dụng tiền dành cho thuế hoặc đầu tư để trả chi phí vận hành, trì hoãn nhập hàng do thiếu tiền hoặc số dư tài khoản thường xuyên xuống sát mức tối thiểu.
Trong trường hợp đó, doanh nghiệp nên lập dự báo dòng tiền 30–90 ngày để xác định khoảng thiếu hụt thay vì chỉ bổ sung tiền khi nghĩa vụ thanh toán đã đến hạn.
Ví dụ, nếu doanh nghiệp xác định cần duy trì tối thiểu 500 triệu đồng nhưng dự báo tháng tới số dư chỉ còn 300 triệu đồng, khoảng thiếu hụt cần chuẩn bị là khoảng 200 triệu đồng.
Không nên dùng quỹ dự phòng để bù lỗ kéo dài
Quỹ tiền mặt dự phòng có mục đích xử lý biến động ngắn hạn, không phải duy trì một mô hình kinh doanh liên tục thua lỗ.
Nếu doanh nghiệp phải sử dụng quỹ dự phòng trong nhiều tháng liên tiếp để bù đắp chi phí vận hành, cần xem xét lại giá bán, biên lợi nhuận, chi phí cố định và hiệu quả của từng hoạt động kinh doanh.
Ngược lại, nếu hoạt động vẫn có lợi nhuận nhưng doanh nghiệp thiếu tiền tạm thời do phải nhập hàng trước, chờ khách hàng thanh toán hoặc chuẩn bị cho mùa cao điểm, vấn đề chủ yếu nằm ở vốn lưu động.
Khi nào doanh nghiệp nên cân nhắc nguồn vốn bổ sung?
Doanh nghiệp không nhất thiết phải duy trì lượng tiền mặt đủ đáp ứng mọi kịch bản. Trong một số trường hợp, kết hợp quỹ dự phòng với một nguồn vốn lưu động có thể giúp sử dụng nguồn lực hiệu quả hơn.
Ví dụ, doanh nghiệp duy trì 600 triệu đồng tiền dự phòng nhưng phát sinh cơ hội nhập lô hàng trị giá 800 triệu đồng với chu kỳ bán dự kiến 60 ngày. Thay vì sử dụng toàn bộ quỹ dự phòng và làm giảm biên an toàn thanh khoản, doanh nghiệp có thể cân nhắc một nguồn tài chính bổ sung cho phần nhu cầu vốn kinh doanh.
Điều quan trọng là khoản vốn phải gắn với một chu kỳ tạo doanh thu và có nguồn thanh toán rõ ràng.
Tin Vay Biz trên FAST – giải pháp vốn lưu động dành cho doanh nghiệp SME
Đối với doanh nghiệp đang sử dụng hệ thống FAST và có nhu cầu bổ sung vốn lưu động, Tin Vay Biz của VietCredit trên Fastlà một giải pháp có thể tham khảo.
Sản phẩm được triển khai dưới hình thức vay tín chấp, không yêu cầu tài sản bảo đảm, hạn mức lên đến 3 tỷ đồng và quy trình thực hiện trực tuyến. Thời gian giải ngân được công bố trong vòng 24-48 giờ sau khi hoàn tất các điều kiện theo quy trình. Khoản vay phục vụ nhu cầu bổ sung vốn lưu động và được giải ngân trực tiếp vào tài khoản nhà cung cấp.

Sản phẩm hiện hướng tới các doanh nghiệp đã hoạt động từ 24 tháng, có doanh thu 12 tháng gần nhất từ 3 tỷ đồng và sử dụng FAST trên 6 tháng; điều kiện, hạn mức và kết quả phê duyệt thực tế phụ thuộc từng hồ sơ.
Với doanh nghiệp đang xây dựng quỹ tiền mặt dự phòng, nguồn vốn này có thể được cân nhắc trong những trường hợp cần tài trợ cho hàng hóa và chi phí đầu vào nhưng vẫn muốn duy trì một mức tiền mặt an toàn cho hoạt động thường xuyên.
Kết luận
Doanh nghiệp nên duy trì lượng tiền mặt dự phòng dựa trên chi phí vận hành thiết yếu, mức độ ổn định của doanh thu và chu kỳ dòng tiền, thay vì áp dụng một tỷ lệ cố định cho mọi mô hình.
Một quỹ dự phòng phù hợp giúp doanh nghiệp chủ động trước biến động nhưng không làm quá nhiều vốn bị giữ ở trạng thái nhàn rỗi. Bên cạnh tiền mặt sẵn có, doanh nghiệp cũng có thể chuẩn bị trước các nguồn vốn lưu động phù hợp để tăng khả năng ứng phó khi nhu cầu kinh doanh phát sinh.
Quan trọng nhất, tiền mặt dự phòng và vốn vay cần được quản lý như hai công cụ khác nhau: một bên tạo biên an toàn thanh khoản, một bên hỗ trợ nhu cầu vốn có khả năng tạo doanh thu và quay vòng rõ ràng
Tin tức
Biểu mẫu mới nhất
VietCredit hợp tác cùng Fundiin – nền tảng công nghệ cung cấp giải pháp tài chính toàn diện – chính thức ra mắt sản phẩm Tin Vay trên ứng dụng Fundiin, mang đến thêm lựa chọn vay tiêu dùng tiện lợi, giúp khách hàng chủ động hơn trong các kế hoạch tài chính cá nhân.
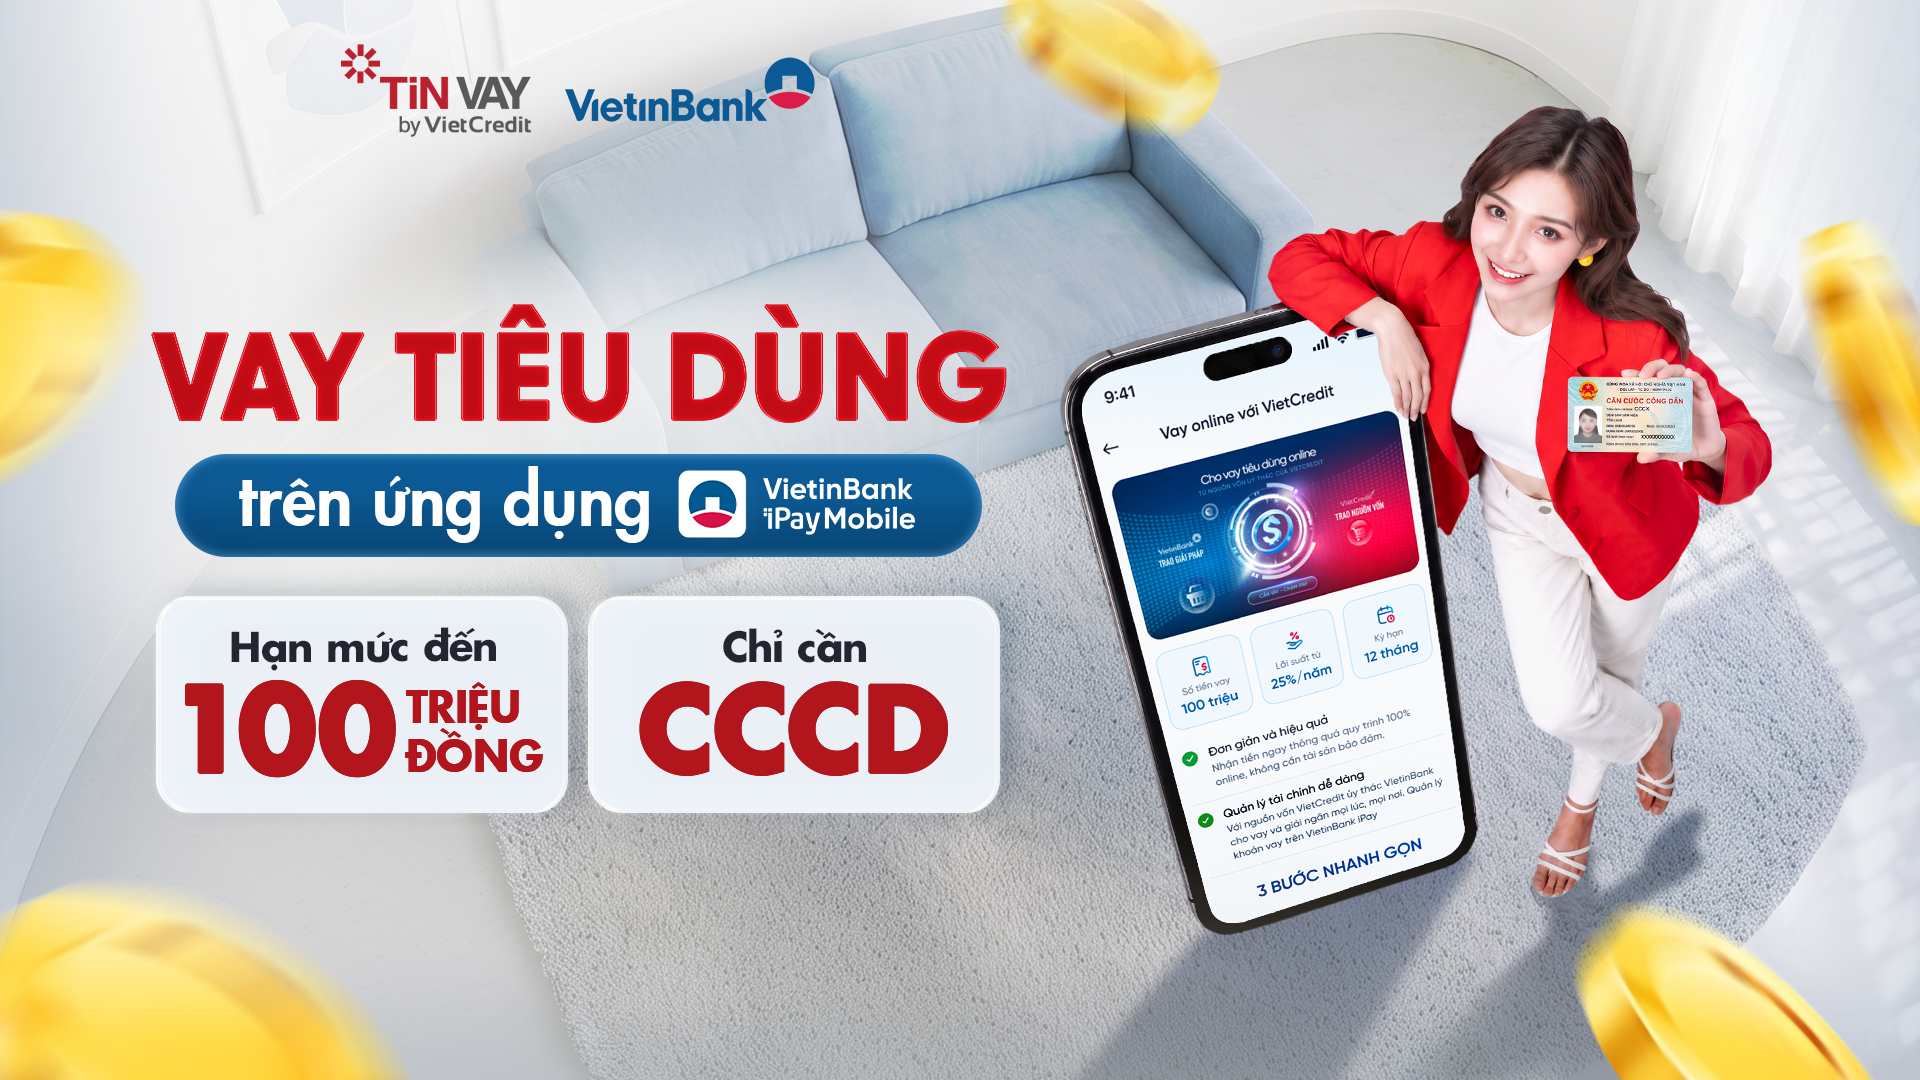
VietinBank (Ngân hàng TMCP Công Thương Việt Nam) và VietCredit chính thức hợp tác triển khai sản phẩm vay tiêu dùng Tin Vay ngay trên ứng dụng VietinBank iPay, với hạn mức lên đến 100 triệu đồng, mang đến giải pháp tiếp cận nguồn vốn thuận tiện ngay trên nền tảng số.
Bạn đang sử dụng Ví Trả Sau trên MoMo? Nay bạn có thể dễ dàng đăng ký Tin Vay để nhận khoản vay từ 1 đến 2 triệu đồng.
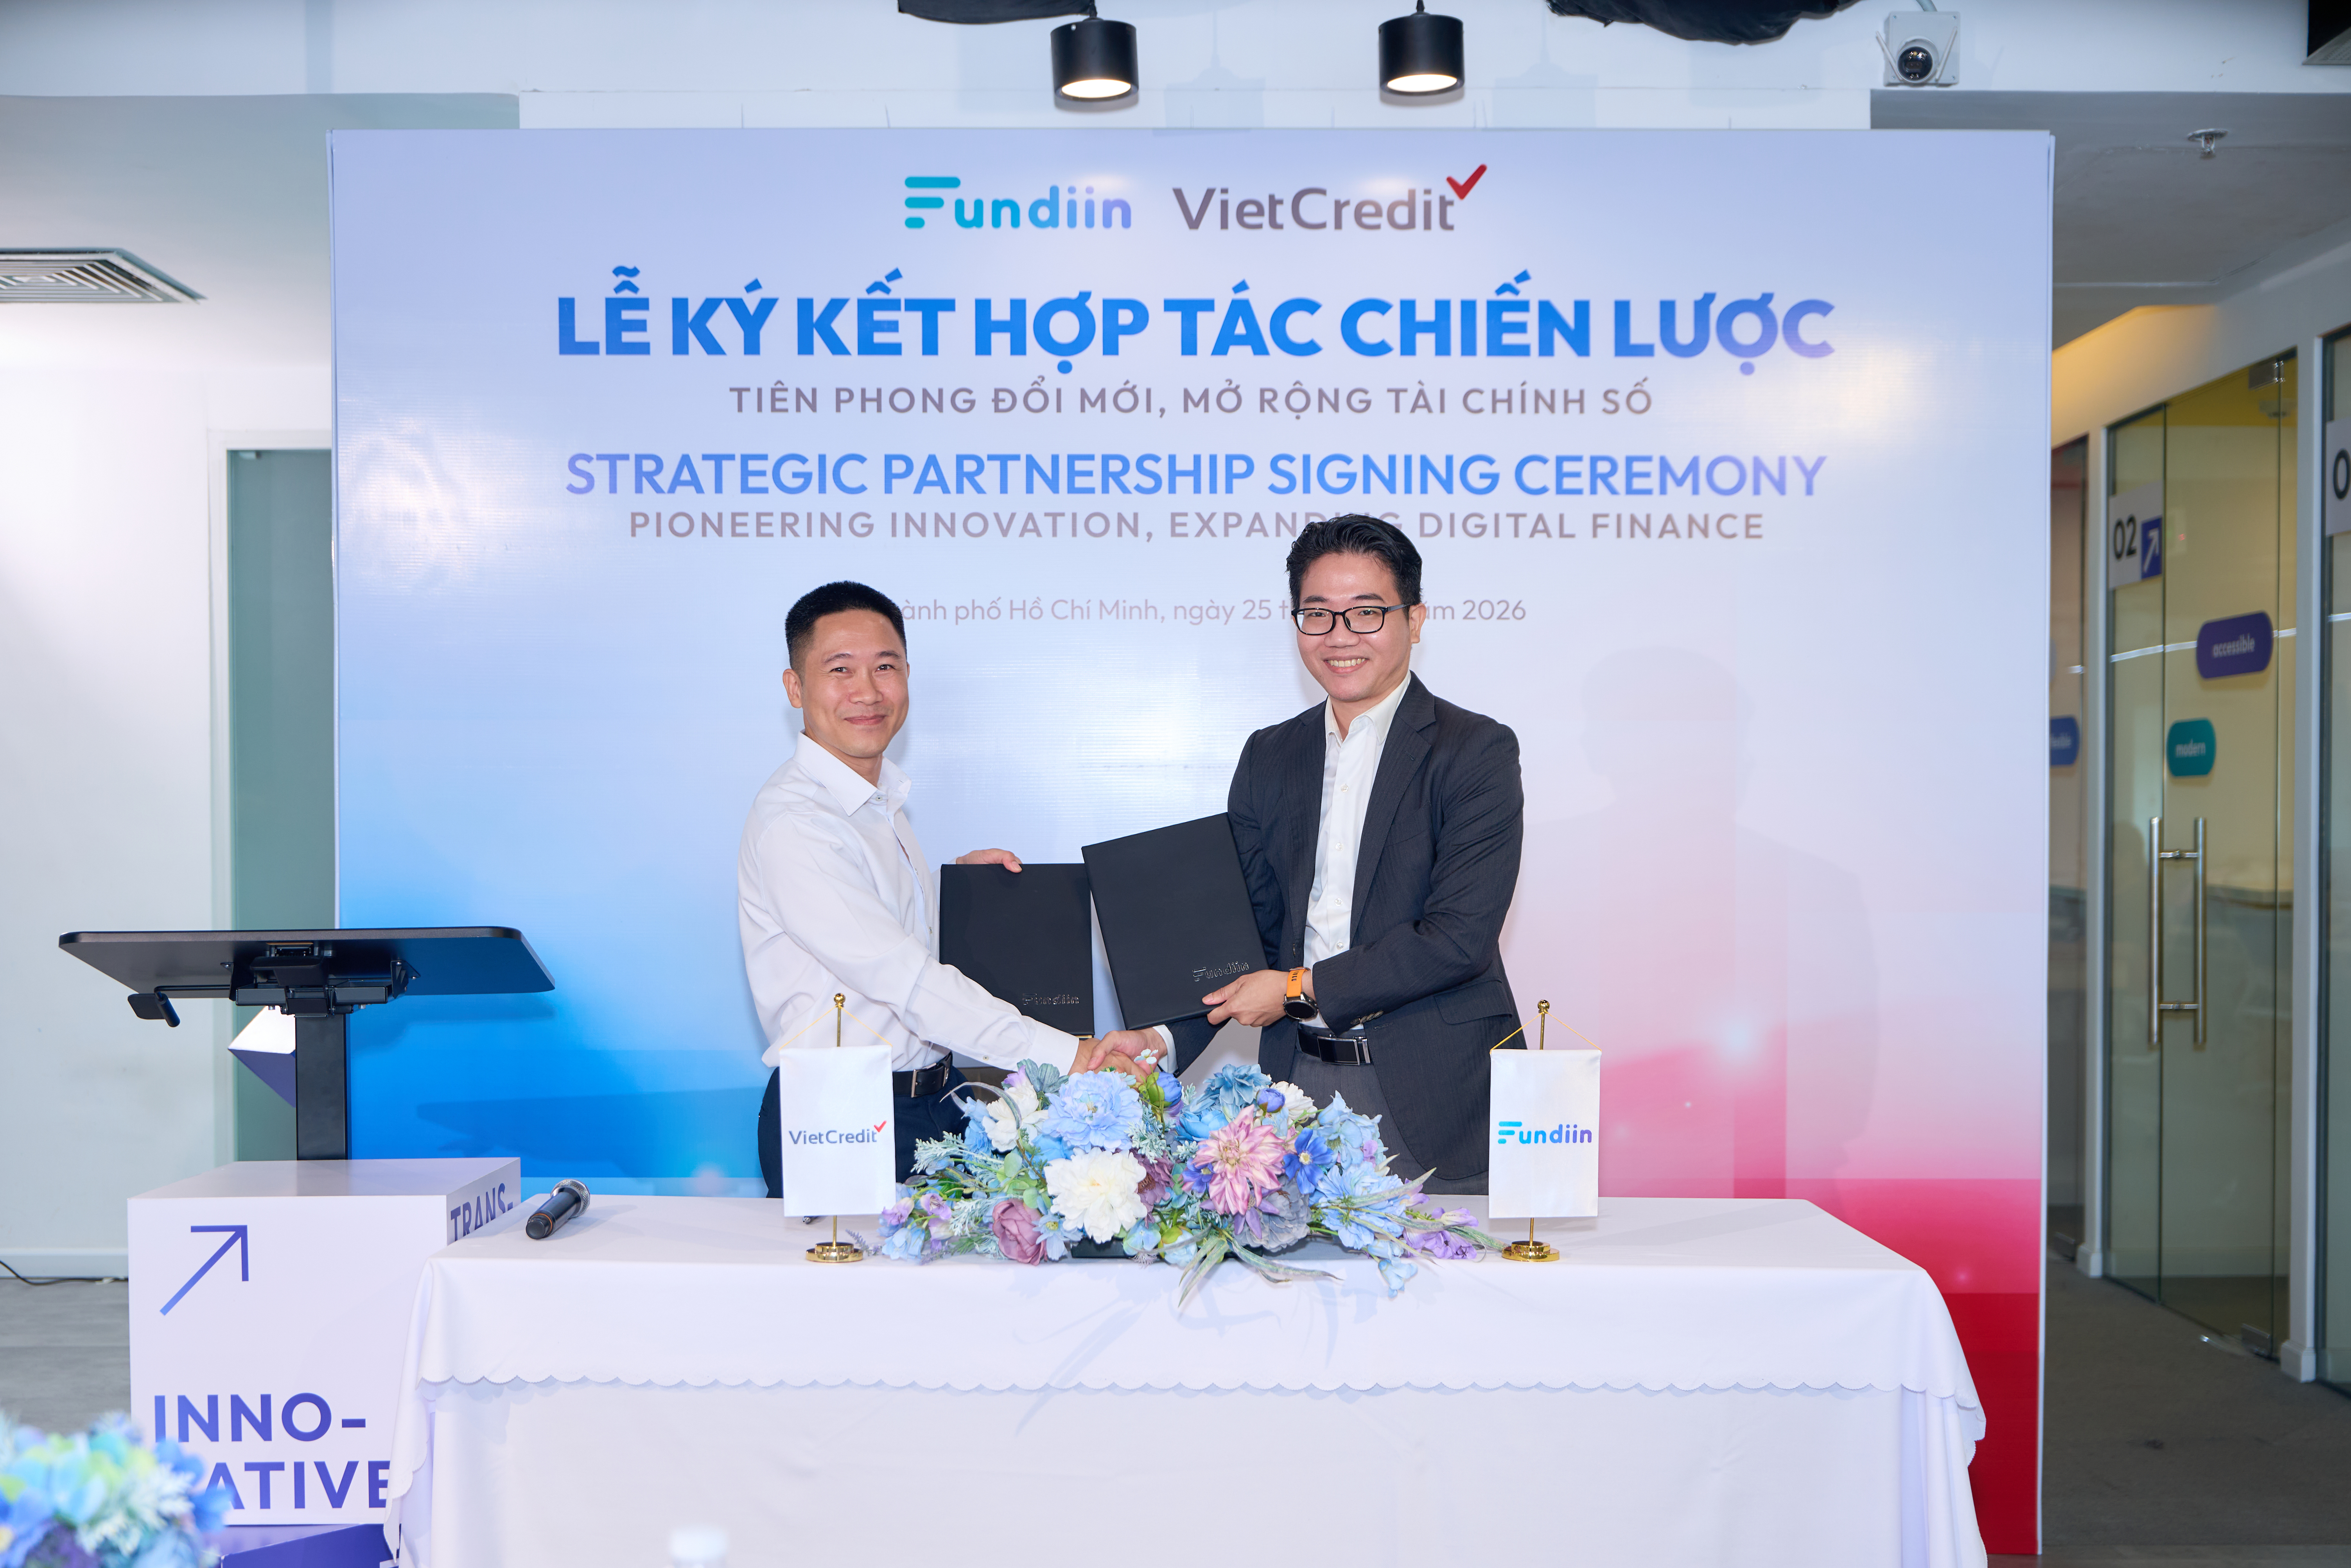
TP. Hồ Chí Minh – Công ty Tài chính Tổng hợp Cổ phần Tín Việt (VietCredit) và Công ty Cổ phần Fundiin chính thức ký kết thỏa thuận hợp tác, đánh dấu bước tiến mới trong việc mở rộng các giải pháp tài chính số, tạo thêm cơ hội tiếp cận nguồn vốn tiêu dùng cho người dùng trên nền tảng Fundiin.

Công ty Tài chính tổng hợp cổ phần Tín Việt
Hotline
1900 638 996
tinvay@vietcredit.com.vn
Website
http://tinvay.com.vn/


Trụ sở chính
Tầng 9, Tòa nhà V.E.T, số 98 Hoàng Quốc Việt, phường Nghĩa Đô, quận Cầu Giấy, thành phố Hà Nội
Chi nhánh
Tầng 3, Tòa nhà An Phú, 43-45 đường Thảo Điền, Thảo Điền, Thủ Đức (Quận 2), Hồ Chí Minh
LIÊN KẾT NHANH
Giấy phép thành lập và hoạt động số 59/GP-NHNN do Ngân hàng Nhà nước Việt Nam cấp ngày 18/06/2018
Lên đầu trang