
thông báo・20/10/2026
Chu kỳ chuyển đổi tiền mặt là gì? Cách rút ngắn thời gian quay vòng vốn
Trong hoạt động kinh doanh, doanh nghiệp thường phải bỏ tiền ra trước để nhập hàng, mua nguyên vật liệu hoặc thanh toán các chi phí vận hành. Sau đó, hàng hóa được bán ra, công nợ được ghi nhận và doanh nghiệp tiếp tục chờ đến khi tiền thực tế quay trở lại.
Khoảng thời gian từ lúc doanh nghiệp chi tiền cho hoạt động kinh doanh đến khi thu hồi được tiền từ khách hàng được phản ánh qua chu kỳ chuyển đổi tiền mặt.
Đối với doanh nghiệp nhỏ và hộ kinh doanh, đây là một chỉ số quan trọng bởi nó cho biết vốn đang bị giữ lại trong hàng tồn kho và công nợ bao lâu trước khi quay trở lại thành tiền mặt. Chu kỳ càng dài, nhu cầu vốn lưu động càng lớn; ngược lại, doanh nghiệp quay vòng vốn càng nhanh thì khả năng tự tài trợ cho hoạt động kinh doanh càng tốt.
Chu kỳ chuyển đổi tiền mặt là gì?
Chu kỳ chuyển đổi tiền mặt (Cash Conversion Cycle – CCC) là số ngày doanh nghiệp cần để chuyển khoản tiền đã chi cho hàng hóa, nguyên vật liệu và hoạt động kinh doanh thành tiền thu được từ khách hàng.
Chỉ số này phản ánh toàn bộ quá trình từ lúc doanh nghiệp đầu tư vốn vào hàng tồn kho, bán hàng, ghi nhận công nợ cho đến khi thực sự thu được tiền.
Một chu kỳ chuyển đổi tiền mặt thường bao gồm ba giai đoạn chính:
- Thời gian hàng hóa nằm trong kho;
- Thời gian doanh nghiệp chờ khách hàng thanh toán;
- Thời gian doanh nghiệp được phép trì hoãn thanh toán cho nhà cung cấp.
Công thức phổ biến:
CCC = DIO + DSO – DPO
Trong đó:
- DIO (Days Inventory Outstanding): Số ngày tồn kho bình quân;
- DSO (Days Sales Outstanding): Số ngày thu tiền bình quân;
- DPO (Days Payable Outstanding): Số ngày thanh toán bình quân cho nhà cung cấp.
Ví dụ, một doanh nghiệp có:
- Hàng tồn kho bình quân trong 40 ngày;
- Khách hàng thanh toán sau 30 ngày;
- Doanh nghiệp thanh toán nhà cung cấp sau 20 ngày.
Chu kỳ chuyển đổi tiền mặt là:
40 + 30 – 20 = 50 ngày
Điều này có nghĩa doanh nghiệp cần khoảng 50 ngày kể từ thời điểm bỏ vốn vào hàng hóa đến khi thu hồi được tiền.
Vì sao chu kỳ chuyển đổi tiền mặt quan trọng?
Chu kỳ chuyển đổi tiền mặt phản ánh mức độ hiệu quả trong quản trị vốn lưu động.
Nếu CCC kéo dài, doanh nghiệp phải duy trì một lượng vốn lớn hơn để tài trợ cho hàng tồn kho và công nợ trong thời gian chờ tiền quay trở lại. Điều này có thể tạo áp lực lên dòng tiền, đặc biệt với doanh nghiệp đang tăng trưởng nhanh hoặc có biên lợi nhuận thấp.
Ngược lại, nếu doanh nghiệp rút ngắn được thời gian quay vòng vốn, cùng một lượng vốn có thể được sử dụng nhiều lần hơn trong năm.
Ví dụ, doanh nghiệp có 500 triệu đồng vốn lưu động.
Nếu một chu kỳ kéo dài 90 ngày, lý thuyết doanh nghiệp chỉ có thể quay vòng khoảng 4 lần mỗi năm.
Nếu rút ngắn chu kỳ xuống còn 45 ngày, số vòng quay có thể tăng lên khoảng 8 lần.
Trong điều kiện doanh thu và biên lợi nhuận không thay đổi đáng kể, việc rút ngắn chu kỳ tiền mặt có thể giúp doanh nghiệp tăng hiệu quả sử dụng vốn mà không cần liên tục bổ sung thêm nguồn tiền.
Thành phần thứ nhất: Số ngày tồn kho bình quân
DIO cho biết trung bình doanh nghiệp mất bao nhiêu ngày để chuyển hàng tồn kho thành hàng đã bán.
Có thể tính:
DIO = Hàng tồn kho bình quân / Giá vốn hàng bán × Số ngày trong kỳ
Ví dụ, doanh nghiệp có:
- Hàng tồn kho bình quân: 300 triệu đồng;
- Giá vốn hàng bán trong tháng: 600 triệu đồng;
- Số ngày trong kỳ: 30 ngày.
DIO:
300 / 600 × 30 = 15 ngày
Điều này có nghĩa hàng tồn kho bình quân nằm trong doanh nghiệp khoảng 15 ngày trước khi được bán.
DIO quá cao có thể cho thấy doanh nghiệp đang nhập hàng vượt nhu cầu, tồn tại nhiều sản phẩm bán chậm hoặc dự báo bán hàng chưa chính xác. Khi đó, một lượng lớn vốn lưu động bị giữ lại trong hàng hóa.
Đối với các ngành có tính mùa vụ hoặc vòng đời sản phẩm ngắn như thời trang, mỹ phẩm, thực phẩm và bán lẻ, việc kiểm soát DIO đặc biệt quan trọng.
Thành phần thứ hai: Số ngày thu tiền bình quân
DSO phản ánh thời gian trung bình từ khi doanh nghiệp bán hàng đến khi thu được tiền từ khách hàng.
Công thức:
DSO = Khoản phải thu bình quân / Doanh thu bán chịu × Số ngày trong kỳ
Ví dụ:
- Khoản phải thu bình quân: 200 triệu đồng;
- Doanh thu bán chịu trong tháng: 400 triệu đồng;
- Số ngày: 30.
DSO:
200 / 400 × 30 = 15 ngày
Điều này có nghĩa trung bình doanh nghiệp mất 15 ngày để thu tiền từ khách hàng.
DSO tăng có thể xuất phát từ việc doanh nghiệp kéo dài thời hạn thanh toán để thúc đẩy doanh số hoặc công tác thu hồi công nợ chưa hiệu quả.
Nếu doanh thu tăng nhưng DSO cũng tăng nhanh, điều đó có thể cho thấy doanh nghiệp đang phải tài trợ nhiều hơn cho khách hàng thông qua công nợ.
Thành phần thứ ba: Số ngày thanh toán bình quân
DPO cho biết trung bình doanh nghiệp mất bao nhiêu ngày để thanh toán tiền hàng cho nhà cung cấp.
Công thức:
DPO = Khoản phải trả bình quân / Giá trị mua hàng hoặc giá vốn × Số ngày trong kỳ
Ví dụ:
- Khoản phải trả bình quân: 150 triệu đồng;
- Giá trị mua hàng trong tháng: 300 triệu đồng;
- Số ngày: 30.
DPO:
150 / 300 × 30 = 15 ngày
DPO càng dài, doanh nghiệp càng có nhiều thời gian sử dụng nguồn vốn từ nhà cung cấp trước khi phải thanh toán.
Tuy nhiên, kéo dài DPO quá mức không phải lúc nào cũng tích cực. Nếu doanh nghiệp thường xuyên thanh toán chậm hơn cam kết, quan hệ với nhà cung cấp có thể bị ảnh hưởng hoặc doanh nghiệp mất quyền tiếp cận các chính sách giá tốt.
Vì vậy, mục tiêu không phải là trì hoãn thanh toán tối đa mà là tối ưu thời điểm trả tiền trong giới hạn thỏa thuận thương mại hợp lý.
Ví dụ đầy đủ về chu kỳ chuyển đổi tiền mặt
Giả sử một doanh nghiệp bán lẻ có:
- DIO: 35 ngày;
- DSO: 20 ngày;
- DPO: 25 ngày.
CCC:
35 + 20 – 25 = 30 ngày
Như vậy, doanh nghiệp cần khoảng 30 ngày để chuyển tiền đã chi thành tiền thu về.
Nếu doanh nghiệp cải thiện quản trị tồn kho và giảm DIO từ 35 xuống 25 ngày, đồng thời giữ nguyên DSO và DPO, chu kỳ mới sẽ là:
25 + 20 – 25 = 20 ngày
Doanh nghiệp đã rút ngắn được 10 ngày vốn bị chiếm dụng.
Nếu nhu cầu vốn vận hành bình quân mỗi ngày là 20 triệu đồng, việc rút ngắn 10 ngày có thể giúp giảm khoảng:
20 triệu × 10 = 200 triệu đồng
nhu cầu vốn bị giữ lại trong chu kỳ.
Đây là lý do tối ưu CCC có thể tạo ra tác động đáng kể đến dòng tiền ngay cả khi doanh thu không thay đổi.
Chu kỳ chuyển đổi tiền mặt bao nhiêu là tốt?
Không có một mức CCC phù hợp cho mọi doanh nghiệp.
Các ngành khác nhau có cấu trúc vận hành rất khác nhau. Doanh nghiệp bán lẻ thu tiền ngay có thể có DSO gần bằng 0, trong khi doanh nghiệp B2B thường phải cho khách hàng thời hạn thanh toán dài hơn.
Tương tự, doanh nghiệp F&B có thể có DIO thấp do hàng hóa quay vòng nhanh, trong khi doanh nghiệp thương mại hoặc sản xuất có thể cần duy trì lượng tồn kho lớn hơn.
Vì vậy, thay vì tìm một con số “chuẩn”, doanh nghiệp nên so sánh:
- CCC hiện tại với các tháng trước;
- CCC với kế hoạch nội bộ;
- CCC giữa các nhóm sản phẩm;
- CCC với doanh nghiệp cùng ngành nếu có dữ liệu tham chiếu.
Điều quan trọng nhất là xu hướng. Nếu CCC liên tục tăng, doanh nghiệp cần xác định nguyên nhân nằm ở tồn kho, công nợ phải thu hay chính sách thanh toán nhà cung cấp.
Cách rút ngắn thời gian quay vòng vốn
Giảm thời gian tồn kho
Doanh nghiệp nên theo dõi tồn kho theo từng nhóm sản phẩm thay vì chỉ nhìn tổng giá trị hàng hóa.
Những sản phẩm quay vòng chậm cần được xác định sớm để giảm lượng nhập, triển khai khuyến mại, tạo combo hoặc điều chuyển giữa các điểm bán.
Bên cạnh đó, việc dự báo nhu cầu chính xác hơn giúp doanh nghiệp hạn chế nhập hàng vượt mức cần thiết.
Mục tiêu không phải là giảm tồn kho xuống mức thấp nhất, mà là duy trì lượng hàng đủ đáp ứng nhu cầu bán nhưng không làm vốn bị giữ lại quá lâu.
Rút ngắn thời gian thu công nợ
Đối với doanh nghiệp B2B, DSO thường là yếu tố tác động lớn đến chu kỳ tiền mặt.
Doanh nghiệp có thể cải thiện bằng cách:
- Quy định thời hạn thanh toán rõ ràng;
- Phân loại khách hàng theo lịch sử tín dụng;
- Hạn chế bán chịu cho khách hàng thường xuyên thanh toán chậm;
- Thiết lập quy trình nhắc công nợ;
- Cân nhắc ưu đãi nhỏ cho khách hàng thanh toán sớm.
Việc giảm chỉ 5–10 ngày thu công nợ cũng có thể giải phóng một lượng vốn đáng kể nếu quy mô doanh thu lớn.
Đàm phán thời hạn thanh toán với nhà cung cấp
Nếu doanh nghiệp có lịch sử thanh toán tốt, có thể đàm phán với nhà cung cấp để kéo dài thời hạn thanh toán từ 15 lên 30 ngày hoặc từ 30 lên 45 ngày.
Điều này giúp doanh nghiệp sử dụng nguồn vốn từ nhà cung cấp lâu hơn trước khi phải chi tiền.
Tuy nhiên, cần cân nhắc giữa thời hạn thanh toán và các ưu đãi khác. Trong một số trường hợp, thanh toán sớm có thể giúp doanh nghiệp nhận được mức chiết khấu tốt hơn. Khi đó, doanh nghiệp cần so sánh lợi ích chiết khấu với giá trị của việc giữ tiền lâu hơn.
Đồng bộ thời điểm thu và chi
Một doanh nghiệp có thể có CCC cao không phải vì tồn kho hoặc công nợ quá lớn mà do thời điểm thu và chi không phù hợp.
Ví dụ, khách hàng thường thanh toán vào cuối tháng nhưng doanh nghiệp phải trả nhà cung cấp vào đầu tháng. Khi đó, doanh nghiệp có thể thường xuyên thiếu tiền tạm thời dù doanh thu vẫn ổn định.
Việc sắp xếp lại kỳ thanh toán, chia nhỏ lịch nhập hàng hoặc đàm phán lịch trả tiền phù hợp hơn có thể giúp giảm áp lực dòng tiền.
Rút ngắn CCC có phải lúc nào cũng tốt?
Về nguyên tắc, CCC ngắn thường phản ánh khả năng quay vòng vốn tốt hơn. Tuy nhiên, doanh nghiệp không nên tối ưu chỉ số này bằng mọi giá.
Ví dụ, giảm tồn kho quá thấp có thể khiến doanh nghiệp thiếu hàng và bỏ lỡ doanh thu. Siết công nợ quá chặt có thể làm mất khách hàng B2B. Trì hoãn thanh toán quá lâu có thể ảnh hưởng đến quan hệ với nhà cung cấp.
Do đó, doanh nghiệp cần cân bằng giữa hiệu quả sử dụng vốn và nhu cầu kinh doanh.
Mục tiêu phù hợp là rút ngắn những ngày vốn bị giữ lại không cần thiết, thay vì làm gián đoạn hoạt động vận hành.
Chu kỳ chuyển đổi tiền mặt ảnh hưởng thế nào đến nhu cầu vốn lưu động?
CCC càng dài, doanh nghiệp càng cần nhiều vốn để duy trì hoạt động trong thời gian chờ tiền quay về.
Ví dụ, một doanh nghiệp cần trung bình 15 triệu đồng mỗi ngày để nhập hàng và duy trì vận hành.
Nếu CCC là 60 ngày, lượng vốn cần tài trợ cho chu kỳ có thể ở mức khoảng:
15 triệu × 60 = 900 triệu đồng
Nếu doanh nghiệp rút CCC xuống 40 ngày:
15 triệu × 40 = 600 triệu đồng
Doanh nghiệp có thể giảm khoảng 300 triệu đồng nhu cầu vốn.
Điều này cho thấy tối ưu chu kỳ tiền mặt có thể giúp doanh nghiệp giảm phụ thuộc vào nguồn vốn bên ngoài.
Khi nào doanh nghiệp cần bổ sung vốn?
Ngay cả khi đã tối ưu tồn kho, công nợ và thời hạn thanh toán, một số doanh nghiệp vẫn có thể phát sinh khoảng trống vốn lưu động.
Tình trạng này thường xuất hiện khi doanh nghiệp tăng trưởng nhanh, nhập hàng trước mùa cao điểm hoặc phải đầu tư vốn cho một chu kỳ kinh doanh dài hơn bình thường.
Trong trường hợp hoạt động kinh doanh vẫn tạo lợi nhuận và doanh nghiệp xác định rõ thời điểm tiền quay trở lại, nguồn vốn ngắn hạn có thể giúp duy trì hoạt động trong thời gian chờ dòng tiền.
Ngược lại, nếu CCC kéo dài do hàng tồn kho không bán được hoặc khách hàng có khả năng mất thanh toán, việc bổ sung thêm vốn không giải quyết được nguyên nhân cốt lõi.
Tin Vay Biz – giải pháp tham khảo cho nhu cầu vốn lưu động
Đối với hộ kinh doanh và doanh nghiệp SME có hoạt động kinh doanh ổn định nhưng phát sinh khoảng trống vốn trong chu kỳ nhập hàng – bán hàng – thu tiền, Tin Vay Biz của VietCredit là một giải pháp tài chính có thể tham khảo.
Thay vì xác định nhu cầu vốn dựa trên hạn mức tối đa có thể tiếp cận, doanh nghiệp nên tính từ chu kỳ chuyển đổi tiền mặt thực tế.
Chẳng hạn, nếu doanh nghiệp xác định cần thêm 300 triệu đồng để tài trợ cho khoảng thời gian 30 ngày giữa lúc thanh toán nhà cung cấp và lúc thu được tiền từ khách hàng, nhu cầu vốn đã gắn với một mục đích và thời gian cụ thể.
Việc này giúp doanh nghiệp chủ động hơn trong quản trị dòng tiền, đồng thời hạn chế tình trạng sử dụng nguồn vốn ngắn hạn cho những khoản chi chưa tạo ra khả năng hoàn vốn rõ ràng.
Kết luận
Chu kỳ chuyển đổi tiền mặt là một chỉ số quan trọng giúp doanh nghiệp hiểu rõ mất bao nhiêu ngày để một đồng vốn quay trở lại thành tiền.
Chỉ số này được hình thành từ ba yếu tố chính: thời gian tồn kho, thời gian thu công nợ và thời gian thanh toán cho nhà cung cấp.
Để rút ngắn thời gian quay vòng vốn, doanh nghiệp có thể tập trung vào việc giảm tồn kho chậm, đẩy nhanh thu hồi công nợ, đàm phán điều kiện thanh toán và đồng bộ tốt hơn giữa dòng tiền vào và dòng tiền ra.
Quan trọng hơn, doanh nghiệp nên theo dõi CCC định kỳ thay vì chỉ tính một lần. Khi chu kỳ tiền mặt được rút ngắn, cùng một lượng vốn có thể được sử dụng hiệu quả hơn, nhu cầu vốn lưu động giảm và khả năng duy trì tăng trưởng cũng trở nên chủ động hơn
Tin tức
Biểu mẫu mới nhất
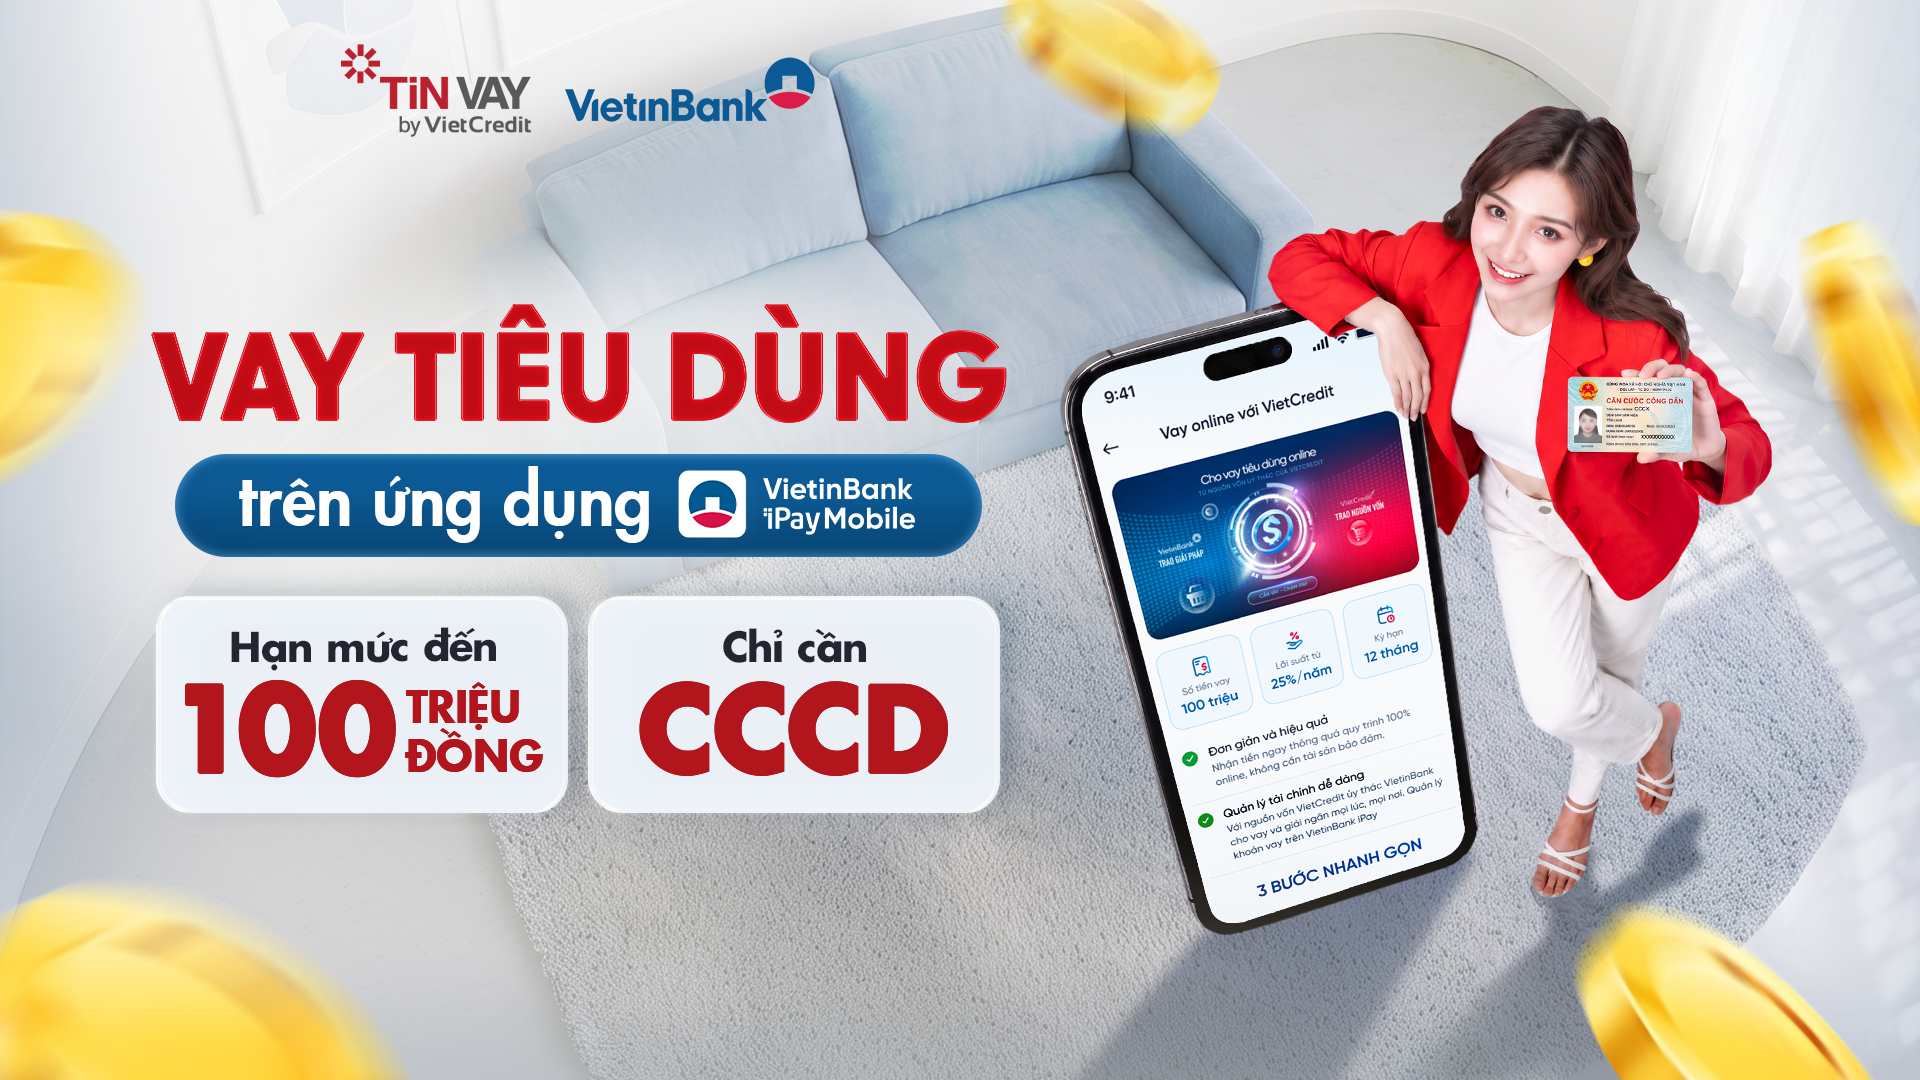
VietinBank (Ngân hàng TMCP Công Thương Việt Nam) và VietCredit chính thức hợp tác triển khai sản phẩm vay tiêu dùng Tin Vay ngay trên ứng dụng VietinBank iPay, với hạn mức lên đến 100 triệu đồng, mang đến giải pháp tiếp cận nguồn vốn thuận tiện ngay trên nền tảng số.
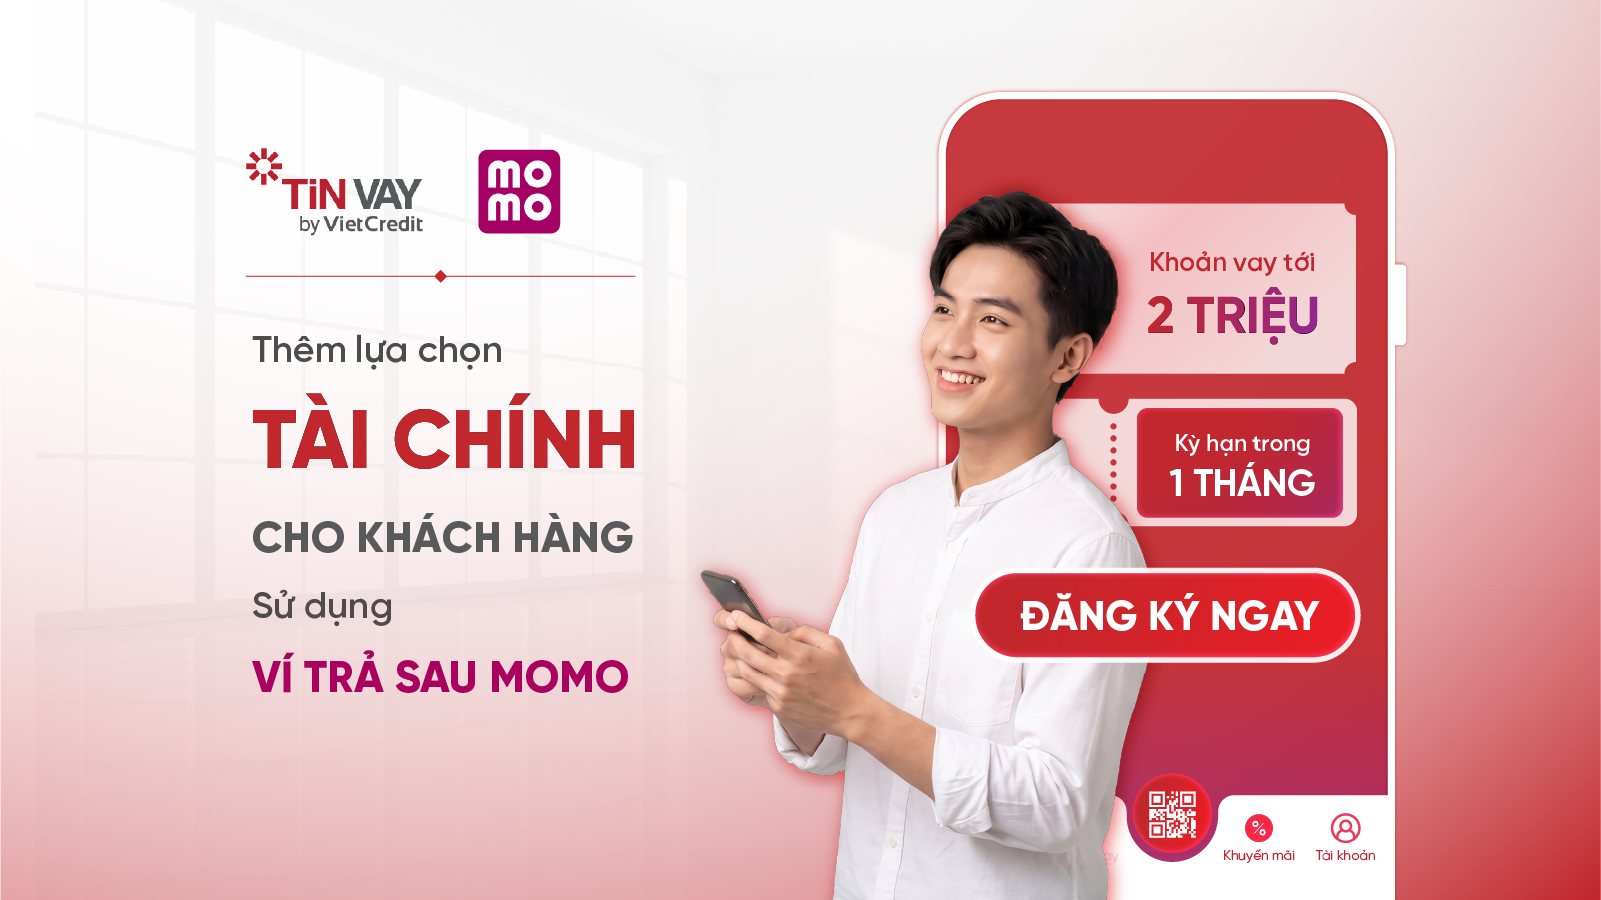
Bạn đang sử dụng Ví Trả Sau trên MoMo? Nay bạn có thể dễ dàng đăng ký Tin Vay để nhận khoản vay từ 1 đến 2 triệu đồng.
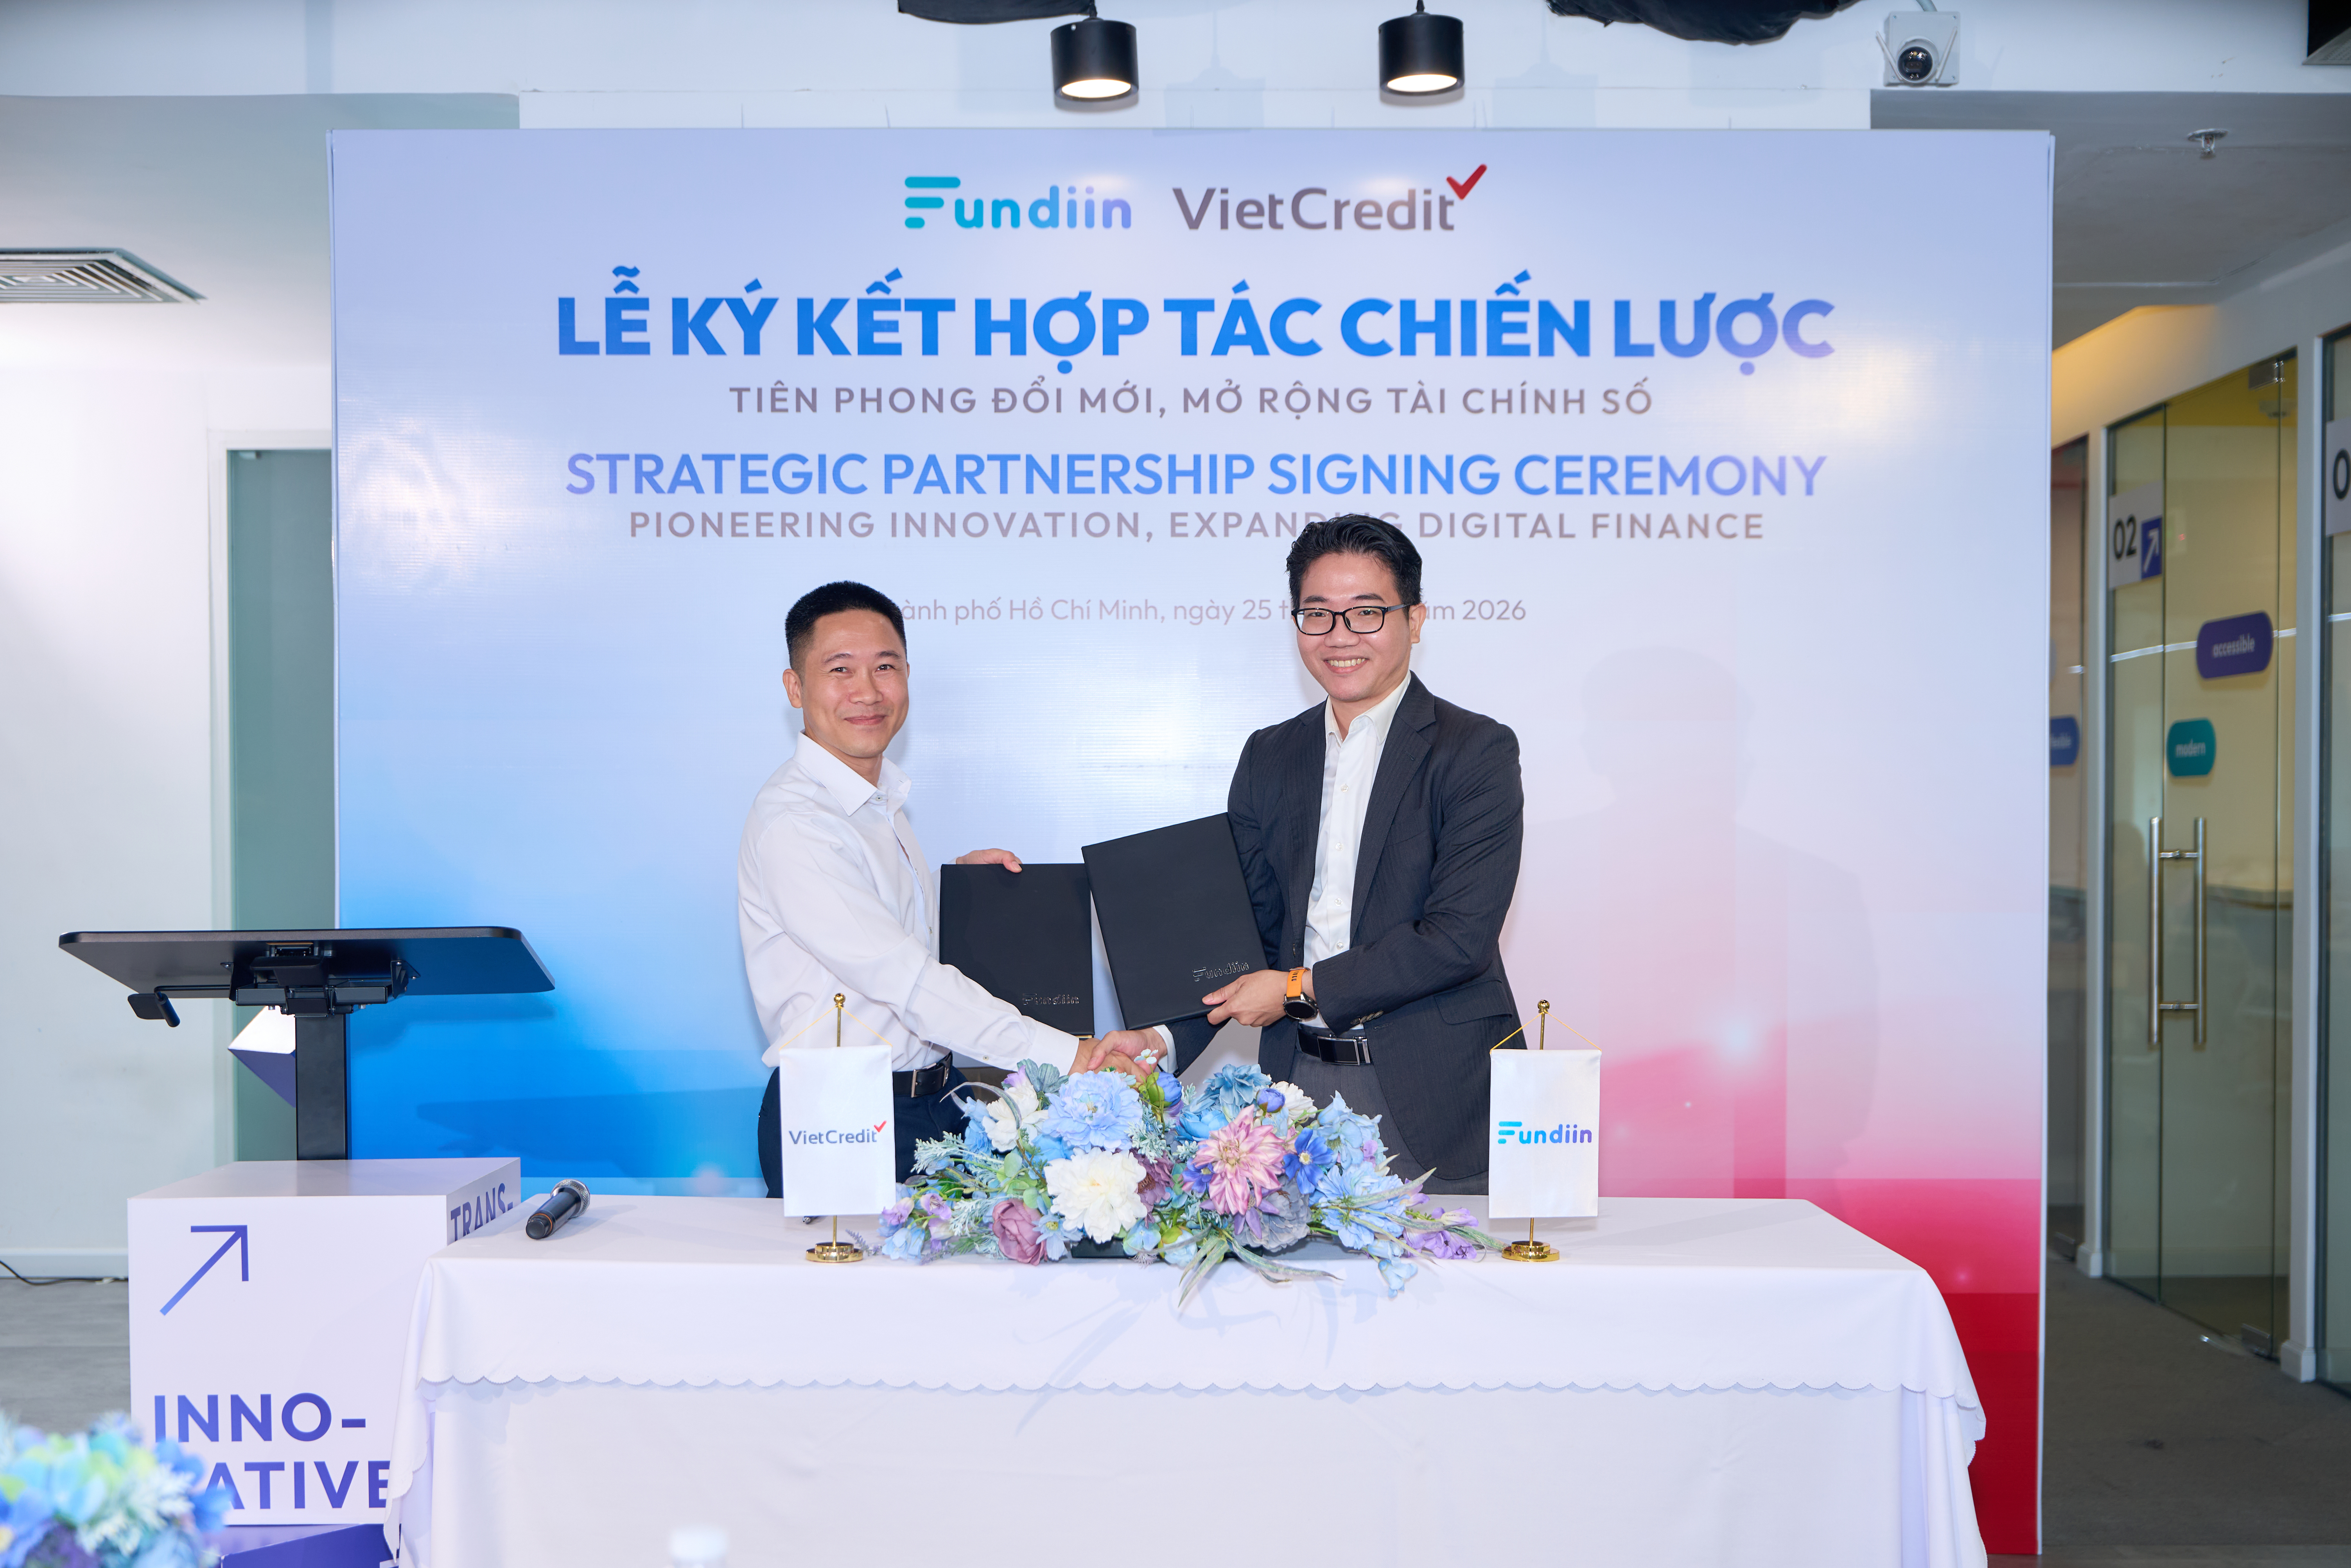
TP. Hồ Chí Minh – Công ty Tài chính Tổng hợp Cổ phần Tín Việt (VietCredit) và Công ty Cổ phần Fundiin chính thức ký kết thỏa thuận hợp tác, đánh dấu bước tiến mới trong việc mở rộng các giải pháp tài chính số, tạo thêm cơ hội tiếp cận nguồn vốn tiêu dùng cho người dùng trên nền tảng Fundiin.
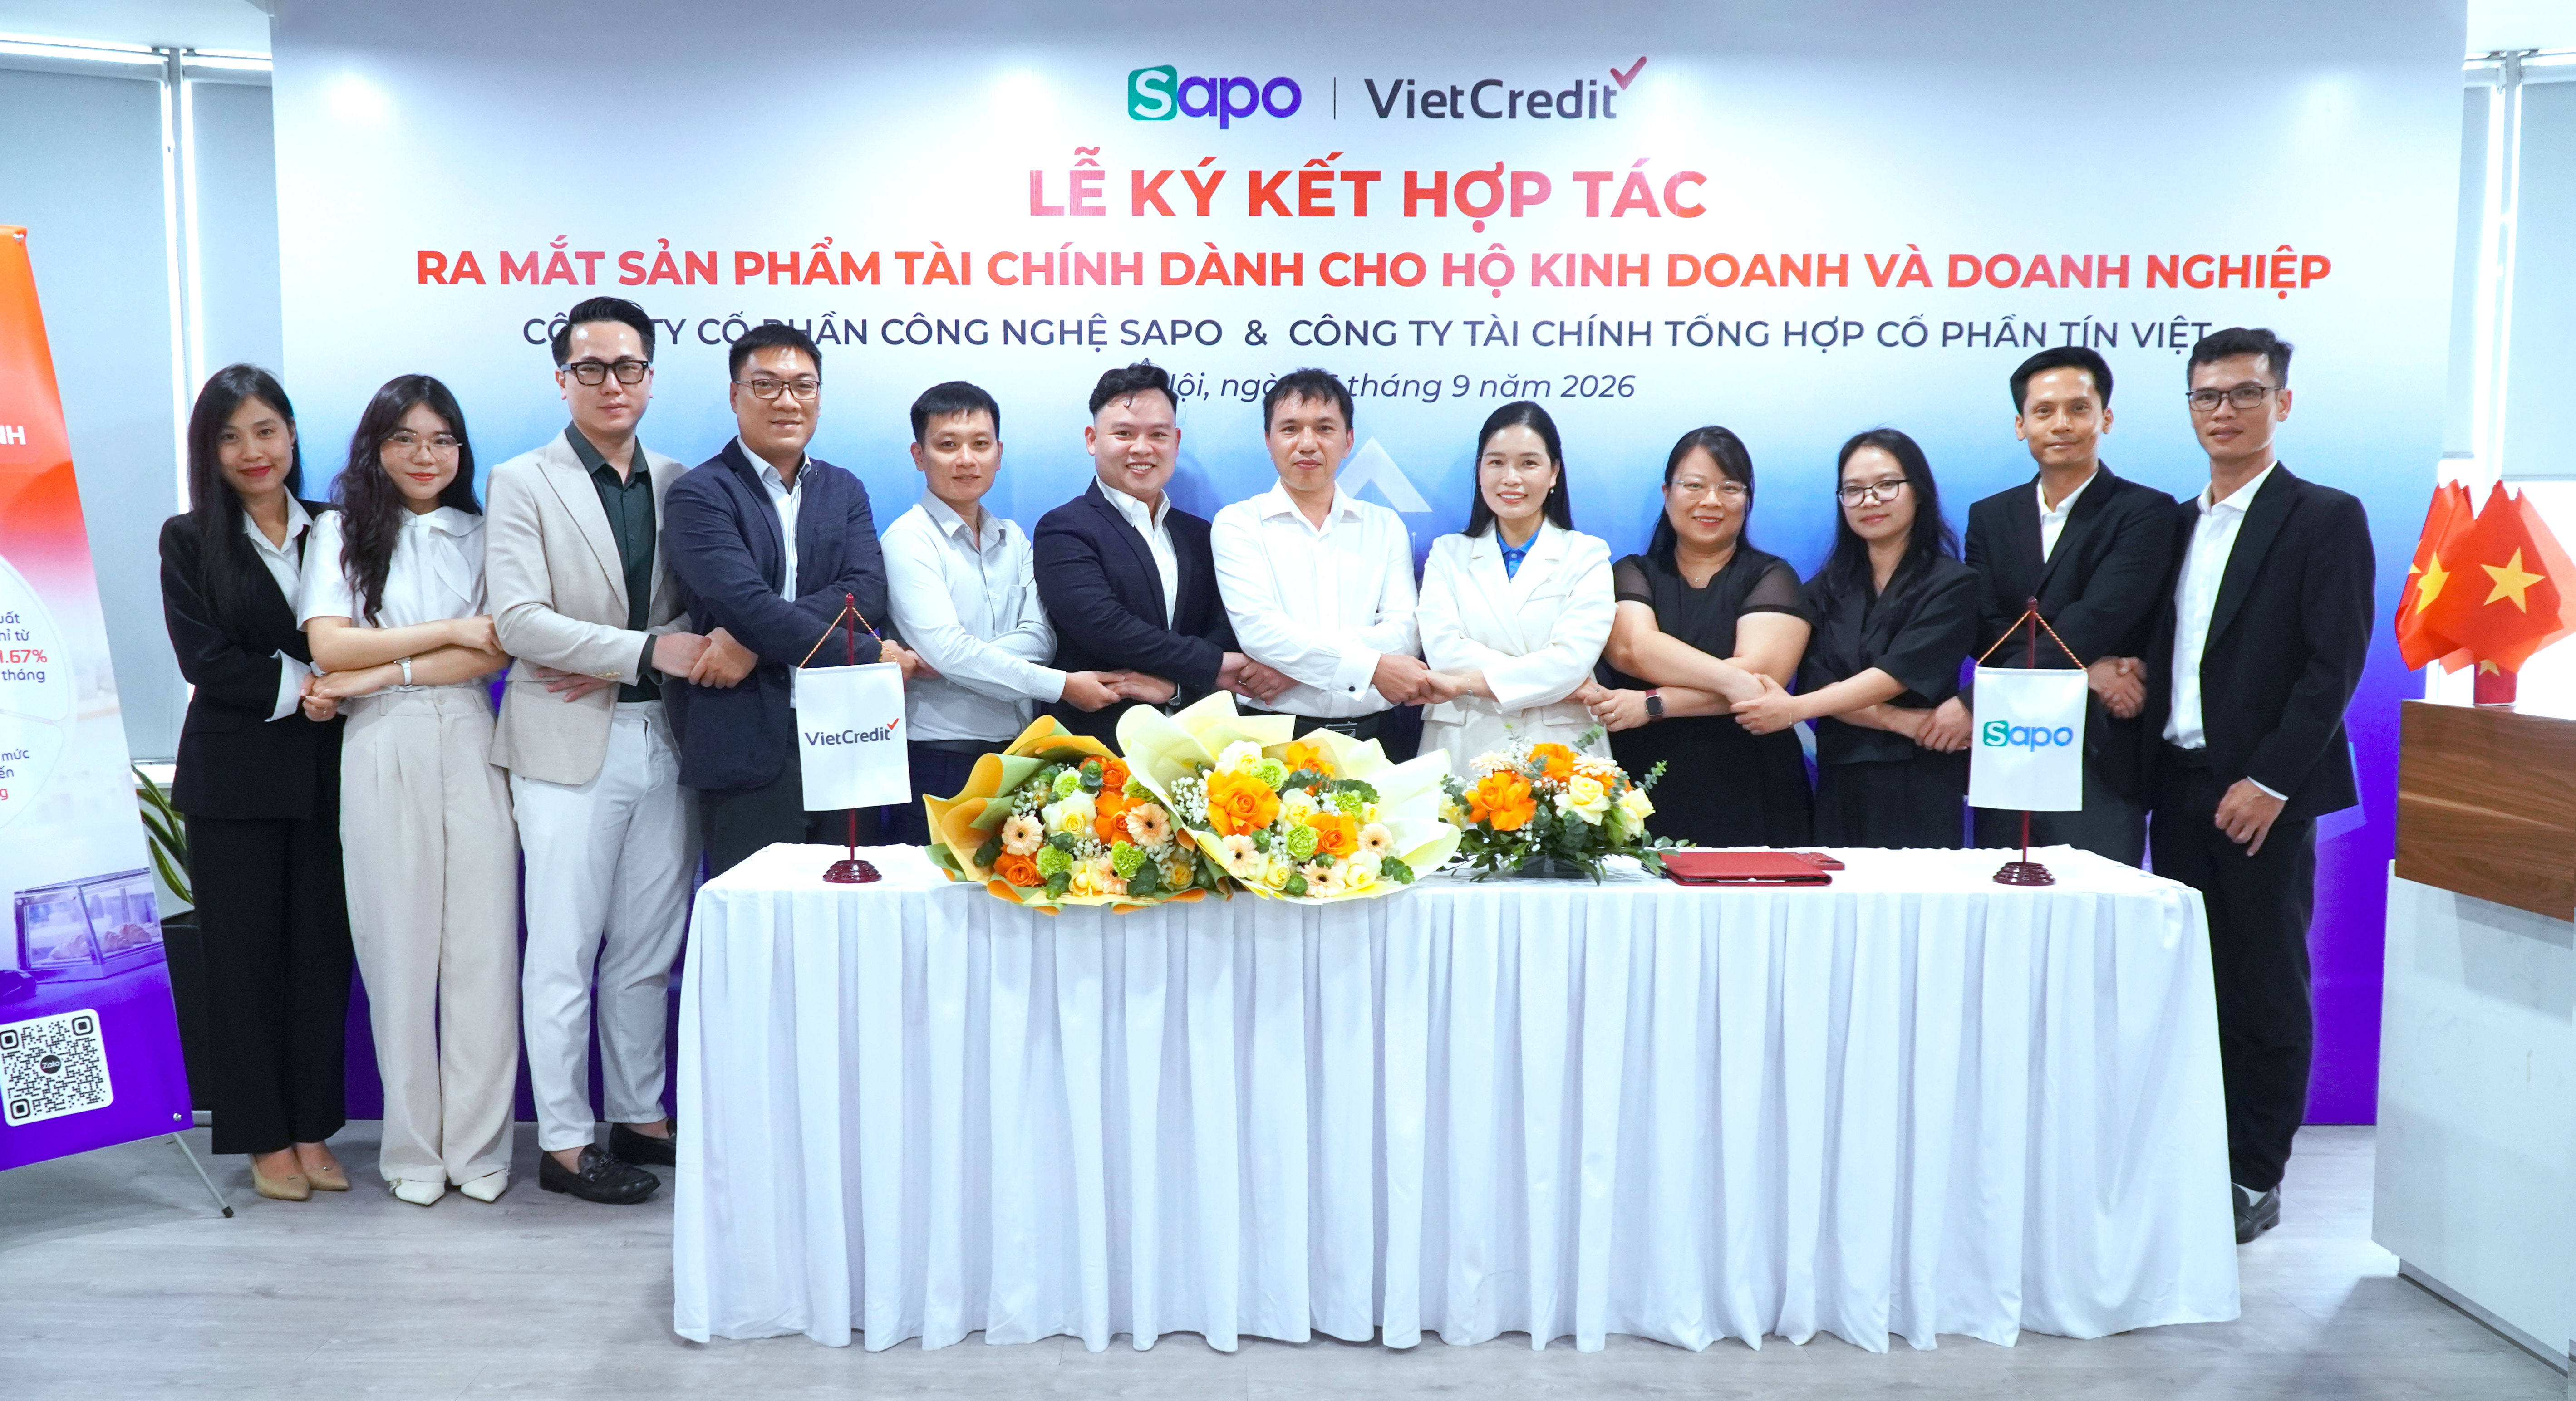
Sáng ngày 16/09/2026, Công ty Tài chính tổng hợp Cổ phần Tín Việt (VietCredit) và Công ty Cổ phần Công nghệ Sapo đã chính thức ký kết thỏa thuận hợp tác chiến lược. Sự kiện đánh dấu bước ngoặt quan trọng trong việc ứng dụng mô hình "tài chính nhúng" (embedded finance), mang đến giải pháp vay vốn tín chấp 100% online, tháo gỡ điểm nghẽn dòng tiền cho hơn 117.000 Hộ kinh doanh và Doanh nghiệp vừa và nhỏ (SME) trên nền tảng Sapo.

Công ty Tài chính tổng hợp cổ phần Tín Việt
Hotline
1900 638 996
tinvay@vietcredit.com.vn
Website
http://tinvay.com.vn/


Trụ sở chính
Tầng 9, Tòa nhà V.E.T, số 98 Hoàng Quốc Việt, phường Nghĩa Đô, quận Cầu Giấy, thành phố Hà Nội
Chi nhánh
Tầng 3, Tòa nhà An Phú, 43-45 đường Thảo Điền, Thảo Điền, Thủ Đức (Quận 2), Hồ Chí Minh
LIÊN KẾT NHANH
Giấy phép thành lập và hoạt động số 59/GP-NHNN do Ngân hàng Nhà nước Việt Nam cấp ngày 18/06/2018
Lên đầu trang