
thông báo・05/10/2026
Chi phí cố định và chi phí biến đổi: Chủ doanh nghiệp cần phân biệt thế nào?
Trong quản trị tài chính, việc kiểm soát chi phí không chỉ dừng lại ở việc biết doanh nghiệp đang chi bao nhiêu mỗi tháng. Quan trọng hơn, chủ doanh nghiệp cần hiểu khoản chi nào gần như không thay đổi theo doanh số và khoản chi nào tăng giảm trực tiếp theo quy mô hoạt động. Đây chính là cơ sở để phân biệt chi phí cố định và chi phí biến đổi.
Việc xác định đúng hai nhóm chi phí này giúp doanh nghiệp tính điểm hòa vốn, xây dựng giá bán, lập ngân sách, đánh giá khả năng mở rộng và dự báo nhu cầu vốn chính xác hơn. Ngược lại, nếu toàn bộ chi phí được gộp chung mà không phân loại, doanh nghiệp có thể khó nhận biết nguyên nhân khiến lợi nhuận giảm dù doanh thu vẫn tăng.
Chi phí cố định là gì?
Chi phí cố định là những khoản chi không thay đổi đáng kể theo sản lượng hoặc doanh thu trong một phạm vi hoạt động nhất định.
Nói cách khác, doanh nghiệp vẫn phải chi trả các khoản này ngay cả khi số lượng hàng bán ra tăng, giảm hoặc trong một số trường hợp chưa phát sinh doanh thu.
Một số khoản chi phí cố định phổ biến gồm:
- Tiền thuê văn phòng, cửa hàng hoặc kho;
- Lương cố định của nhân sự quản lý;
- Chi phí phần mềm theo gói tháng hoặc năm;
- Khấu hao máy móc, thiết bị;
- Phí bảo hiểm;
- Chi phí thuê dịch vụ định kỳ;
- Một số khoản quản lý và hành chính.
Ví dụ, một cửa hàng phải trả 30 triệu đồng tiền thuê mặt bằng mỗi tháng. Trong tháng cửa hàng bán được 1.000 hay 1.500 sản phẩm, khoản tiền thuê về cơ bản vẫn là 30 triệu đồng.
Đây là đặc điểm quan trọng của chi phí cố định: tổng chi phí có thể giữ nguyên trong ngắn hạn, nhưng chi phí cố định tính trên mỗi đơn vị sản phẩm sẽ giảm khi sản lượng tăng.
Nếu cửa hàng bán 1.000 sản phẩm, chi phí thuê phân bổ trên mỗi sản phẩm là:
30.000.000 / 1.000 = 30.000 đồng
Nếu bán 1.500 sản phẩm:
30.000.000 / 1.500 = 20.000 đồng
Như vậy, cùng một khoản chi phí cố định nhưng khi doanh số tăng, chi phí phân bổ trên mỗi sản phẩm sẽ giảm.
Chi phí biến đổi là gì?
Chi phí biến đổi là những khoản chi thay đổi theo sản lượng, số lượng đơn hàng hoặc quy mô doanh thu.
Khi doanh nghiệp bán được nhiều hàng hơn, tổng chi phí biến đổi thường tăng. Ngược lại, khi sản lượng giảm, nhóm chi phí này cũng có xu hướng giảm theo.
Một số ví dụ phổ biến gồm:
- Giá vốn hàng hóa;
- Nguyên vật liệu trực tiếp;
- Bao bì;
- Phí vận chuyển trên từng đơn;
- Hoa hồng bán hàng;
- Phí sàn thương mại điện tử tính theo tỷ lệ doanh thu;
- Phí thanh toán;
- Hoa hồng Affiliate;
- Một số chi phí nhân công tính theo sản lượng.
Ví dụ, một doanh nghiệp bán sản phẩm với giá vốn 120.000 đồng mỗi đơn vị. Nếu bán 1.000 sản phẩm, tổng giá vốn là:
120.000 × 1.000 = 120 triệu đồng
Nếu doanh số tăng lên 2.000 sản phẩm:
120.000 × 2.000 = 240 triệu đồng
Khác với chi phí cố định, chi phí biến đổi tăng trực tiếp theo số lượng sản phẩm được bán ra.
Phân biệt chi phí cố định và chi phí biến đổi
Có thể phân biệt hai nhóm chi phí dựa trên mối quan hệ với sản lượng và doanh thu.
|
Tiêu chí |
Chi phí cố định |
Chi phí biến đổi |
|
Mức độ thay đổi theo doanh số |
Ít thay đổi trong một phạm vi hoạt động |
Thay đổi theo số lượng bán ra |
|
Tổng chi phí khi sản lượng tăng |
Tương đối ổn định |
Tăng |
|
Chi phí trên mỗi đơn vị khi sản lượng tăng |
Giảm |
Thường tương đối ổn định |
|
Ví dụ |
Tiền thuê, lương quản lý, phần mềm |
Giá vốn, bao bì, phí sàn, hoa hồng |
|
Tác động đến điểm hòa vốn |
Ảnh hưởng trực tiếp |
Ảnh hưởng thông qua biên lợi nhuận đóng góp |
Sự khác biệt này có ý nghĩa lớn trong quản trị. Chi phí cố định tạo ra áp lực phải đạt một mức doanh thu tối thiểu để bù đắp, trong khi chi phí biến đổi quyết định doanh nghiệp còn lại bao nhiêu lợi nhuận trên mỗi đơn vị sản phẩm bán ra.
Vì sao chủ doanh nghiệp cần phân biệt hai loại chi phí?
Xác định đúng điểm hòa vốn
Điểm hòa vốn là mức doanh thu tại đó tổng doanh thu vừa đủ bù đắp toàn bộ chi phí và doanh nghiệp chưa tạo ra lợi nhuận.
Một trong những công thức cơ bản là:
Sản lượng hòa vốn = Tổng chi phí cố định / Lợi nhuận đóng góp trên mỗi sản phẩm
Trong đó:
Lợi nhuận đóng góp = Giá bán – Chi phí biến đổi trên mỗi sản phẩm
Ví dụ, một doanh nghiệp có:
- Giá bán: 300.000 đồng;
- Chi phí biến đổi: 180.000 đồng;
- Chi phí cố định hàng tháng: 120 triệu đồng.
Lợi nhuận đóng góp trên mỗi sản phẩm là:
300.000 – 180.000 = 120.000 đồng
Sản lượng hòa vốn:
120.000.000 / 120.000 = 1.000 sản phẩm
Điều này có nghĩa doanh nghiệp cần bán ít nhất 1.000 sản phẩm mỗi tháng để bù đắp toàn bộ chi phí.
Nếu không phân loại đúng chi phí cố định và biến đổi, doanh nghiệp khó xác định chính xác mức doanh thu tối thiểu cần đạt.
Xây dựng giá bán hợp lý
Một trong những sai lầm thường gặp là doanh nghiệp chỉ lấy giá vốn cộng thêm một tỷ lệ lợi nhuận để xác định giá bán.
Cách tính này có thể bỏ sót nhiều chi phí khác như tiền thuê, nhân sự, phần mềm, quảng cáo, logistics hoặc phí nền tảng.
Ví dụ, một sản phẩm có giá vốn 150.000 đồng được bán với giá 220.000 đồng. Chênh lệch 70.000 đồng ban đầu có thể tạo cảm giác biên lợi nhuận tương đối tốt.
Tuy nhiên, nếu mỗi sản phẩm còn chịu:
- Phí sàn: 30.000 đồng;
- Bao bì và vận chuyển: 15.000 đồng;
- Quảng cáo phân bổ: 10.000 đồng.
Chi phí biến đổi thực tế đã lên tới:
150.000 + 30.000 + 15.000 + 10.000 = 205.000 đồng
Lợi nhuận đóng góp chỉ còn:
220.000 – 205.000 = 15.000 đồng
Khoản 15.000 đồng này vẫn phải tiếp tục bù đắp chi phí cố định như tiền thuê và lương quản lý.
Do đó, việc phân biệt đúng cơ cấu chi phí giúp doanh nghiệp tránh tình trạng doanh thu tăng nhưng lợi nhuận không cải thiện tương ứng.
Chi phí nào vừa cố định vừa biến đổi?
Trong thực tế, không phải khoản chi nào cũng thuộc hoàn toàn vào một trong hai nhóm. Một số khoản có tính chất hỗn hợp.
Ví dụ, chi phí điện tại một cửa hàng gồm một phần cơ bản phải trả hàng tháng và một phần tăng theo mức độ sử dụng. Chi phí nhân sự cũng có thể gồm lương cố định và hoa hồng theo doanh số.
Tương tự, chi phí quảng cáo có thể được doanh nghiệp duy trì ở một ngân sách nền cố định nhưng tăng thêm trong mùa cao điểm hoặc khi doanh số mở rộng.
Với các khoản chi hỗn hợp, doanh nghiệp nên tách thành hai phần:
Phần chi phí nền tương đối cố định và phần thay đổi theo hoạt động kinh doanh.
Việc tách này giúp dự báo chi phí chính xác hơn khi doanh nghiệp xây dựng nhiều kịch bản doanh thu khác nhau.
Chi phí cố định cao có phải là bất lợi?
Chi phí cố định cao không nhất thiết là tiêu cực.
Một doanh nghiệp đầu tư vào kho hàng, hệ thống quản lý hoặc đội ngũ nhân sự có thể có mức chi phí cố định lớn hơn trong giai đoạn đầu. Tuy nhiên, khi doanh thu tăng mà không cần tăng tương ứng các khoản chi này, lợi nhuận có thể cải thiện nhanh.
Ví dụ, doanh nghiệp có 200 triệu đồng chi phí cố định mỗi tháng. Nếu doanh thu tăng gấp đôi nhưng chi phí thuê, hệ thống và bộ máy quản lý gần như không thay đổi, chi phí cố định trên mỗi đơn vị doanh thu sẽ giảm.
Đây chính là một trong những lợi thế của việc mở rộng quy mô.
Tuy nhiên, rủi ro cũng xuất hiện theo chiều ngược lại. Khi doanh thu suy giảm, doanh nghiệp vẫn phải gánh phần lớn chi phí cố định. Vì vậy, mô hình có chi phí cố định cao thường cần duy trì doanh thu ổn định để bảo đảm khả năng thanh toán.
Chi phí biến đổi cao ảnh hưởng thế nào đến lợi nhuận?
Nếu tỷ trọng chi phí biến đổi quá lớn, doanh nghiệp có thể gặp khó khăn trong việc cải thiện biên lợi nhuận ngay cả khi doanh số tăng.
Ví dụ, một doanh nghiệp bán sản phẩm giá 500.000 đồng nhưng có chi phí biến đổi 430.000 đồng. Lợi nhuận đóng góp chỉ còn 70.000 đồng, tương đương 14% doanh thu.
Nếu chi phí cố định hàng tháng là 140 triệu đồng, doanh nghiệp cần bán:
140.000.000 / 70.000 = 2.000 sản phẩm
mới đạt điểm hòa vốn.
Nếu doanh nghiệp có thể giảm chi phí biến đổi xuống còn 400.000 đồng, lợi nhuận đóng góp tăng lên 100.000 đồng. Khi đó sản lượng hòa vốn giảm còn:
140.000.000 / 100.000 = 1.400 sản phẩm
Chỉ một thay đổi trong chi phí biến đổi đã làm giảm đáng kể áp lực doanh số.
Đây là lý do doanh nghiệp cần thường xuyên rà soát giá vốn, phí vận chuyển, phí nền tảng, tỷ lệ hoa hồng và chi phí tạo đơn hàng.
Cơ cấu chi phí ảnh hưởng thế nào đến dòng tiền?
Chi phí cố định và chi phí biến đổi không chỉ tác động đến lợi nhuận mà còn ảnh hưởng trực tiếp đến nhu cầu vốn lưu động.
Chi phí cố định thường tạo ra các nghĩa vụ thanh toán định kỳ mà doanh nghiệp phải duy trì bất kể doanh số. Trong khi đó, chi phí biến đổi thường tăng nhanh khi doanh nghiệp mở rộng quy mô bán hàng.
Chẳng hạn, khi doanh số tăng gấp đôi, doanh nghiệp có thể phải tăng lượng hàng nhập, bao bì, phí vận chuyển và ngân sách marketing. Nếu tiền bán hàng chưa quay trở lại kịp thời, nhu cầu vốn lưu động cũng tăng theo.
Do đó, một doanh nghiệp có kế hoạch tăng trưởng cần dự báo không chỉ doanh thu mà cả mức tăng của chi phí biến đổi và khả năng đáp ứng chi phí cố định trong giai đoạn chuyển tiếp.
Cách quản lý chi phí cố định hiệu quả
Đối với chi phí cố định, mục tiêu không phải là cắt giảm tối đa mà là bảo đảm mỗi khoản chi tạo ra giá trị tương xứng.
Doanh nghiệp có thể định kỳ rà soát các khoản thuê mặt bằng, phần mềm, dịch vụ thuê ngoài và cơ cấu nhân sự để xác định những khoản không còn phù hợp với quy mô hiện tại.
Đồng thời, cần đánh giá mức độ sử dụng của từng tài sản hoặc nguồn lực. Một kho hàng có diện tích lớn nhưng chỉ sử dụng 50% công suất có thể tạo ra áp lực chi phí không cần thiết.
Việc thương lượng lại hợp đồng thuê, điều chỉnh quy mô không gian hoặc chuyển từ mô hình mua tài sản sang thuê trong một số trường hợp có thể giúp doanh nghiệp giảm áp lực vốn ban đầu và chi phí cố định.
Cách kiểm soát chi phí biến đổi
Đối với chi phí biến đổi, doanh nghiệp nên theo dõi mức chi phí trên từng đơn hàng hoặc từng đơn vị sản phẩm.
Những yếu tố cần được kiểm soát bao gồm giá vốn, chi phí logistics, tỷ lệ phí nền tảng, chi phí quảng cáo và các khoản hoa hồng.
Nếu một khoản chi tăng nhanh hơn doanh thu, doanh nghiệp cần xác định nguyên nhân trước khi mở rộng quy mô.
Ví dụ, doanh thu tăng 20% nhưng chi phí quảng cáo tăng 50% có thể cho thấy hiệu quả thu hút khách hàng đang giảm. Tương tự, doanh số trên sàn tăng nhưng tỷ lệ phí, voucher và Affiliate tăng nhanh hơn có thể khiến lợi nhuận ròng thấp hơn kỳ vọng.
Quản trị chi phí biến đổi hiệu quả vì vậy cần được thực hiện song song với phân tích lợi nhuận trên từng sản phẩm và từng kênh bán.
Doanh nghiệp nên theo dõi chi phí theo tỷ lệ nào?
Ngoài số tiền tuyệt đối, doanh nghiệp nên theo dõi tỷ lệ từng nhóm chi phí trên doanh thu.
Ví dụ:
- Giá vốn/Doanh thu;
- Chi phí marketing/Doanh thu;
- Chi phí nhân sự/Doanh thu;
- Chi phí thuê mặt bằng/Doanh thu;
- Chi phí logistics/Doanh thu;
- Tổng chi phí cố định/Doanh thu.
Việc theo dõi theo tỷ lệ giúp doanh nghiệp dễ phát hiện những khoản chi tăng nhanh hơn tốc độ tăng trưởng.
Chẳng hạn, nếu doanh thu tăng 15% nhưng tỷ lệ chi phí marketing tăng từ 8% lên 14%, doanh nghiệp cần đánh giá liệu phần doanh thu bổ sung có đủ bù đắp mức tăng chi phí hay không.
Khi nào doanh nghiệp cần bổ sung vốn để đáp ứng chi phí hoạt động?
Trong một số giai đoạn, doanh nghiệp có thể có mô hình kinh doanh vẫn sinh lời nhưng dòng tiền tạm thời chưa đủ để đáp ứng nhu cầu chi phí.
Tình trạng này thường xuất hiện khi doanh nghiệp phải nhập hàng trước, mở rộng sản lượng, tăng ngân sách marketing hoặc chuẩn bị cho mùa cao điểm.
Ví dụ, một doanh nghiệp đang duy trì mức chi phí cố định 150 triệu đồng mỗi tháng và cần thêm 400 triệu đồng để nhập hàng phục vụ một chiến dịch bán hàng lớn. Nếu doanh thu từ lượng hàng này chỉ quay trở lại sau 30–60 ngày, khoảng trống vốn lưu động có thể xuất hiện trong thời gian chờ thu tiền.
Trong trường hợp này, doanh nghiệp cần tính toán rõ số vốn thiếu hụt, thời gian quay vòng và lợi nhuận kỳ vọng trước khi sử dụng nguồn tài chính bổ sung.
Tin Vay Biz – giải pháp tham khảo cho nhu cầu vốn lưu động
Đối với hộ kinh doanh và doanh nghiệp SME có hoạt động kinh doanh ổn định nhưng phát sinh nhu cầu bổ sung vốn ngắn hạn để nhập hàng, thanh toán chi phí vận hành hoặc mở rộng quy mô, các giải pháp tài chính dành riêng cho hoạt động kinh doanh có thể được xem xét như một phần trong kế hoạch vốn.
Tin Vay Biz của VietCredit hướng tới nhóm hộ kinh doanh và doanh nghiệp SME có nhu cầu bổ sung vốn phục vụ hoạt động sản xuất, kinh doanh và quay vòng hàng hóa.
Trước khi sử dụng vốn vay, doanh nghiệp nên xác định rõ phần chi phí nào mang tính cố định, phần nào tăng theo quy mô kinh doanh và khoản vốn bổ sung sẽ tạo ra doanh thu, lợi nhuận như thế nào.
Việc này giúp doanh nghiệp tránh sử dụng vốn ngắn hạn để tài trợ cho các khoản chi không tạo ra dòng tiền hoặc có thời gian thu hồi quá dài.
Kết luận
Phân biệt chi phí cố định và chi phí biến đổi là một trong những nền tảng quan trọng của quản trị tài chính doanh nghiệp.
Chi phí cố định quyết định mức áp lực doanh thu tối thiểu mà doanh nghiệp cần duy trì, trong khi chi phí biến đổi ảnh hưởng trực tiếp đến lợi nhuận tạo ra trên mỗi sản phẩm hoặc đơn hàng.
Khi hiểu rõ cơ cấu này, doanh nghiệp có thể xác định chính xác hơn điểm hòa vốn, xây dựng giá bán phù hợp, đánh giá hiệu quả của từng kênh kinh doanh và lập kế hoạch dòng tiền sát với thực tế.
Quan trọng hơn, việc quản trị chi phí không nên chỉ tập trung vào cắt giảm. Mục tiêu cuối cùng là xây dựng một cơ cấu chi phí phù hợp với quy mô hoạt động, trong đó mỗi khoản chi đều hỗ trợ doanh nghiệp tạo ra doanh thu, duy trì biên lợi nhuận và sử dụng vốn hiệu quả.
Tags
Tin tức
Biểu mẫu mới nhất
TP. Hồ Chí Minh – Công ty Tài chính Tổng hợp Cổ phần Tín Việt (VietCredit) và Công ty Cổ phần Fundiin chính thức ký kết thỏa thuận hợp tác, đánh dấu bước tiến mới trong việc mở rộng các giải pháp tài chính số, tạo thêm cơ hội tiếp cận nguồn vốn tiêu dùng cho người dùng trên nền tảng Fundiin.
Sáng ngày 16/09/2026, Công ty Tài chính tổng hợp Cổ phần Tín Việt (VietCredit) và Công ty Cổ phần Công nghệ Sapo đã chính thức ký kết thỏa thuận hợp tác chiến lược. Sự kiện đánh dấu bước ngoặt quan trọng trong việc ứng dụng mô hình "tài chính nhúng" (embedded finance), mang đến giải pháp vay vốn tín chấp 100% online, tháo gỡ điểm nghẽn dòng tiền cho hơn 117.000 Hộ kinh doanh và Doanh nghiệp vừa và nhỏ (SME) trên nền tảng Sapo.
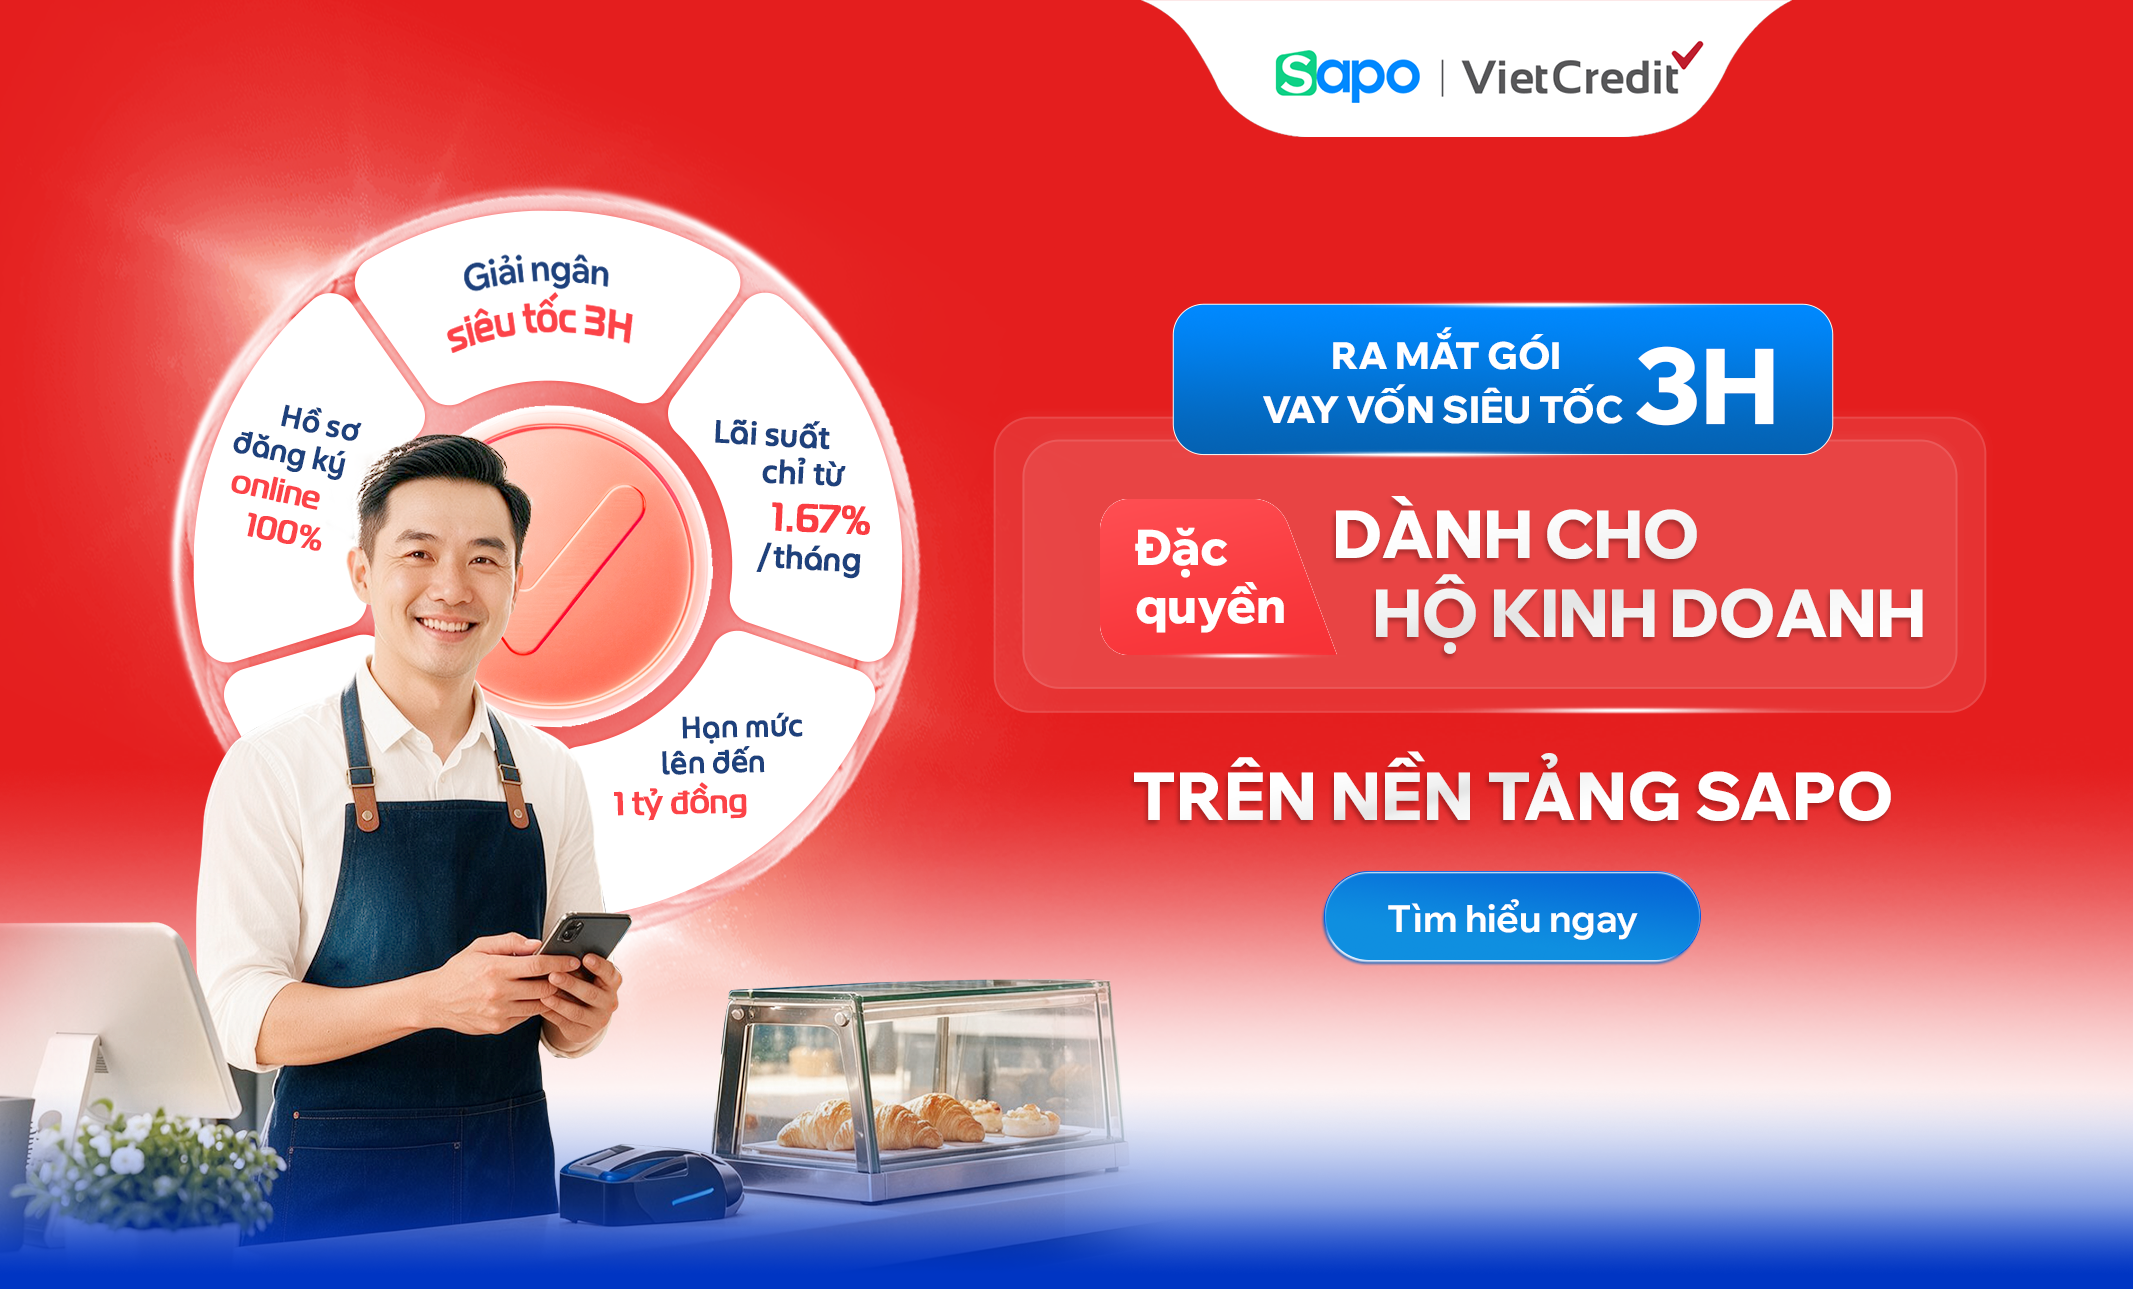
Nhằm đồng hành và tiếp sức cho các nhà bán hàng tháo gỡ bài toán dòng tiền trong giai đoạn kinh doanh cao điểm, VietCredit chính thức hợp tác cùng nền tảng quản lý bán hàng đa kênh Sapo ra mắt gói vay tín chấp siêu tốc, mang đến đặc quyền tiếp cận vốn dễ dàng, nhanh chóng ngay trên nền tảng.
VietCredit chính thức hợp tác cùng Ahamove – nền tảng giao hàng công nghệ hàng đầu Việt Nam – nhằm triển khai sản phẩm Vay Nhanh, giải pháp tài chính tín chấp được tích hợp trực tiếp trên ứng dụng Ahamove.

Công ty Tài chính tổng hợp cổ phần Tín Việt
Hotline
1900 638 996
tinvay@vietcredit.com.vn
Website
http://tinvay.com.vn/


Trụ sở chính
Tầng 9, Tòa nhà V.E.T, số 98 Hoàng Quốc Việt, phường Nghĩa Đô, quận Cầu Giấy, thành phố Hà Nội
Chi nhánh
Tầng 3, Tòa nhà An Phú, 43-45 đường Thảo Điền, Thảo Điền, Thủ Đức (Quận 2), Hồ Chí Minh
LIÊN KẾT NHANH
Giấy phép thành lập và hoạt động số 59/GP-NHNN do Ngân hàng Nhà nước Việt Nam cấp ngày 18/06/2018
Lên đầu trang