
thông báo・03/11/2026
Cách tính giá bán sản phẩm để vừa cạnh tranh vừa đảm bảo lợi nhuận
Giá bán là một trong những yếu tố ảnh hưởng trực tiếp đến doanh thu, khả năng cạnh tranh và lợi nhuận của doanh nghiệp. Nếu đặt giá quá cao, sản phẩm có thể khó tiếp cận khách hàng. Ngược lại, nếu đặt giá quá thấp, doanh nghiệp có thể tăng số lượng đơn hàng nhưng biên lợi nhuận bị thu hẹp, thậm chí rơi vào tình trạng bán càng nhiều càng khó tạo lợi nhuận.
Trong thực tế, nhiều hộ kinh doanh và doanh nghiệp nhỏ vẫn xác định giá bán theo cách tương đối đơn giản: lấy giá nhập hàng cộng thêm một tỷ lệ lợi nhuận mong muốn. Tuy nhiên, phương pháp này có thể bỏ sót nhiều khoản chi phí như vận chuyển, đóng gói, phí sàn, quảng cáo, nhân sự, mặt bằng và các chương trình khuyến mại.
Do đó, để xây dựng mức giá vừa có khả năng cạnh tranh vừa đảm bảo hiệu quả tài chính, doanh nghiệp cần nhìn giá bán như kết quả của toàn bộ cơ cấu chi phí và mục tiêu lợi nhuận, thay vì chỉ dựa trên giá vốn hàng hóa.
Vì sao giá vốn không phải là toàn bộ chi phí của sản phẩm?
Giá vốn thường là khoản chi lớn nhất nhưng không phải chi phí duy nhất để đưa một sản phẩm đến tay khách hàng.
Ví dụ, một sản phẩm có giá nhập 150.000 đồng nhưng doanh nghiệp còn phát sinh:
- Chi phí vận chuyển hàng về kho;
- Bao bì;
- Phí thanh toán;
- Phí sàn thương mại điện tử;
- Hoa hồng bán hàng;
- Quảng cáo;
- Chi phí nhân sự;
- Tiền thuê mặt bằng;
- Phần mềm và chi phí quản lý.
Nếu doanh nghiệp bán sản phẩm với giá 200.000 đồng và chỉ nhìn vào chênh lệch giữa giá bán với giá nhập, biên lợi nhuận ban đầu có vẻ là:
200.000 – 150.000 = 50.000 đồng
Tuy nhiên, nếu các chi phí khác lên tới 35.000 đồng mỗi sản phẩm, lợi nhuận thực tế chỉ còn:
50.000 – 35.000 = 15.000 đồng
Trong trường hợp tiếp tục áp dụng voucher hoặc giảm giá, phần lợi nhuận này có thể giảm thêm.
Vì vậy, giá bán cần được xác định dựa trên tổng chi phí thực tế để tạo ra một đơn hàng, không chỉ dựa trên giá nhập.
Các nhóm chi phí cần tính trước khi định giá
Để xây dựng giá bán chính xác hơn, doanh nghiệp nên chia chi phí thành ba nhóm chính.
Giá vốn hàng hóa
Đây là chi phí trực tiếp để tạo ra hoặc mua sản phẩm.
Với doanh nghiệp thương mại, giá vốn thường bao gồm giá mua hàng và các chi phí trực tiếp để đưa hàng về kho.
Với doanh nghiệp sản xuất, giá vốn có thể bao gồm nguyên vật liệu, nhân công trực tiếp và các chi phí sản xuất liên quan.
Chi phí biến đổi
Chi phí biến đổi tăng giảm theo số lượng đơn hàng hoặc sản phẩm bán ra.
Các khoản phổ biến gồm:
- Bao bì;
- Vận chuyển;
- Phí thanh toán;
- Phí sàn;
- Hoa hồng;
- Affiliate;
- Một phần chi phí quảng cáo theo đơn.
Ví dụ, một sản phẩm có:
- Giá vốn: 150.000 đồng;
- Phí sàn: 30.000 đồng;
- Bao bì và vận chuyển: 15.000 đồng;
- Quảng cáo phân bổ: 20.000 đồng.
Tổng chi phí biến đổi là:
150.000 + 30.000 + 15.000 + 20.000 = 215.000 đồng
Chi phí cố định phân bổ
Chi phí cố định không thay đổi nhiều theo số lượng bán ra trong ngắn hạn nhưng vẫn cần được bù đắp từ doanh thu.
Ví dụ:
- Tiền thuê: 30 triệu đồng/tháng;
- Lương quản lý: 40 triệu đồng;
- Phần mềm và chi phí khác: 10 triệu đồng.
Tổng chi phí cố định:
80 triệu đồng/tháng
Nếu doanh nghiệp bán 2.000 sản phẩm mỗi tháng, chi phí cố định phân bổ bình quân là:
80.000.000 / 2.000 = 40.000 đồng/sản phẩm
Như vậy, tổng chi phí đầy đủ của một sản phẩm trong ví dụ có thể là:
215.000 + 40.000 = 255.000 đồng
Đây mới là cơ sở phù hợp hơn để xây dựng giá bán.
Công thức tính giá bán sản phẩm theo lợi nhuận mục tiêu
Có nhiều phương pháp định giá khác nhau. Với doanh nghiệp nhỏ, một cách phổ biến là xác định giá bán dựa trên tổng chi phí và biên lợi nhuận mục tiêu.
Công thức:
Giá bán = Tổng chi phí trên mỗi sản phẩm / (1 – Tỷ suất lợi nhuận mục tiêu)
Ví dụ:
- Tổng chi phí trên mỗi sản phẩm: 255.000 đồng;
- Biên lợi nhuận mục tiêu: 20%.
Giá bán cần đạt:
255.000 / (1 – 20%) = 318.750 đồng
Doanh nghiệp có thể làm tròn giá bán thành khoảng 319.000 hoặc 320.000 đồng tùy chiến lược giá.
Điểm cần lưu ý là biên lợi nhuận và tỷ lệ cộng thêm trên chi phí không giống nhau.
Nếu doanh nghiệp lấy 255.000 đồng cộng thêm 20%, giá bán là:
255.000 × 120% = 306.000 đồng
Lợi nhuận:
306.000 – 255.000 = 51.000 đồng
Biên lợi nhuận thực tế:
51.000 / 306.000 ≈ 16,7%
Như vậy, cộng thêm 20% trên chi phí không có nghĩa doanh nghiệp đạt biên lợi nhuận 20%.
Cách tính giá bán khi có khuyến mại
Doanh nghiệp không nên xác định giá niêm yết trước rồi mới quyết định mức giảm giá mà không tính đến giá bán tối thiểu.
Ví dụ, tổng chi phí của một sản phẩm là 250.000 đồng và doanh nghiệp muốn duy trì biên lợi nhuận tối thiểu 15%.
Giá bán tối thiểu cần đạt là:
250.000 / (1 – 15%) ≈ 294.118 đồng
Nếu doanh nghiệp muốn thường xuyên chạy chương trình giảm 10%, giá niêm yết cần đủ cao để sau giảm giá vẫn không thấp hơn mức này.
Giá niêm yết tối thiểu:
294.118 / 90% ≈ 326.798 đồng
Có thể làm tròn thành khoảng 329.000 đồng.
Điều này giúp doanh nghiệp xác định mức giá niêm yết và biên độ khuyến mại ngay từ đầu, thay vì triển khai giảm giá rồi mới phát hiện lợi nhuận bị thu hẹp quá mức.
Cách tính giá bán khi kinh doanh trên Shopee hoặc TikTok Shop
Với thương mại điện tử, phí sàn cần được đưa trực tiếp vào mô hình giá.
Giả sử sản phẩm có:
- Giá vốn: 180.000 đồng;
- Bao bì và vận hành: 20.000 đồng;
- Quảng cáo phân bổ: 25.000 đồng;
- Phí sàn dự kiến: 20% giá bán;
- Biên lợi nhuận mục tiêu: 15%.
Trong trường hợp này, không thể chỉ cộng các khoản cố định rồi thêm 15% lợi nhuận, bởi phí sàn được tính theo tỷ lệ trên giá bán.
Có thể lập phương trình:
Giá bán = 225.000 + 20% giá bán + 15% giá bán
Tương đương:
65% giá bán = 225.000
Giá bán:
225.000 / 65% ≈ 346.154 đồng
Như vậy, doanh nghiệp cần bán khoảng 349.000 đồng để vừa bù đắp chi phí vừa đạt mức lợi nhuận mục tiêu trong giả định trên.
Nếu không đưa phí sàn vào ngay từ đầu, giá bán rất dễ bị đặt thấp hơn mức cần thiết.
Giá cạnh tranh có phải là giá thấp hơn đối thủ?
Không nhất thiết.
Một mức giá cạnh tranh là mức giá khách hàng cảm thấy hợp lý so với giá trị nhận được và so với các lựa chọn thay thế trên thị trường.
Doanh nghiệp có thể không cần bán rẻ hơn đối thủ nếu sản phẩm có lợi thế về:
- Chất lượng;
- Thương hiệu;
- Dịch vụ;
- Giao hàng;
- Bảo hành;
- Trải nghiệm mua sắm;
- Combo sản phẩm;
- Chính sách đổi trả.
Nếu chỉ cạnh tranh bằng giá thấp, doanh nghiệp rất dễ rơi vào vòng xoáy giảm giá và biên lợi nhuận ngày càng thu hẹp.
Do đó, trước khi hạ giá để cạnh tranh, doanh nghiệp cần xác định liệu mức giá hiện tại thực sự cao hơn giá trị khách hàng cảm nhận hay chỉ đơn thuần cao hơn một số đối thủ.
Nên tham khảo giá thị trường như thế nào?
Tham khảo giá đối thủ là cần thiết nhưng không nên sao chép trực tiếp.
Doanh nghiệp nên so sánh sản phẩm tương đồng về:
- Chất lượng;
- Quy cách;
- Thương hiệu;
- Dịch vụ đi kèm;
- Kênh bán;
- Chính sách vận chuyển;
- Khuyến mại.
Ví dụ, đối thủ bán sản phẩm 299.000 đồng trong khi giá tối thiểu để doanh nghiệp duy trì lợi nhuận là 320.000 đồng. Nếu doanh nghiệp cố giảm xuống 299.000 đồng mà không thay đổi cấu trúc chi phí, lợi nhuận có thể không đạt yêu cầu.
Trong trường hợp này, doanh nghiệp có thể xem xét các hướng khác như tối ưu giá nhập, giảm phí vận hành, tạo combo hoặc bổ sung giá trị để duy trì mức giá cao hơn thay vì cạnh tranh trực tiếp bằng giá.
Cách xác định giá bán tối thiểu
Mỗi sản phẩm nên có một giá bán sàn nội bộ, tức mức giá thấp nhất doanh nghiệp có thể chấp nhận mà không ảnh hưởng đến mục tiêu tài chính.
Ví dụ:
- Tổng chi phí: 240.000 đồng;
- Mức lợi nhuận tối thiểu: 10%.
Giá bán tối thiểu:
240.000 / 90% ≈ 266.667 đồng
Có thể xác định giá sàn khoảng 269.000 đồng.
Khi triển khai voucher hoặc flash sale, doanh nghiệp không nên để giá thực nhận thấp hơn mức này nếu không có mục đích chiến lược cụ thể như xả hàng tồn kho hoặc thu hút khách hàng mới.
Việc có sẵn giá bán tối thiểu giúp bộ phận kinh doanh và marketing kiểm soát khuyến mại tốt hơn.
Nên đặt một mức giá hay nhiều mức giá?
Trong nhiều trường hợp, doanh nghiệp có thể sử dụng nhiều mức giá thay vì chỉ một giá duy nhất.
Ví dụ:
- Giá niêm yết;
- Giá thành viên;
- Giá combo;
- Giá bán sỉ;
- Giá khuyến mại;
- Giá trên từng kênh.
Cách tiếp cận này giúp doanh nghiệp linh hoạt hơn mà vẫn bảo vệ biên lợi nhuận.
Tuy nhiên, mọi mức giá cần được xây dựng trên cùng một nền tảng chi phí. Nếu giá trên một kênh thấp hơn đáng kể, doanh nghiệp cần xác định liệu chi phí bán hàng trên kênh đó có thực sự thấp hơn hay không.
Giá bán ảnh hưởng như thế nào đến điểm hòa vốn?
Giá bán càng thấp, lợi nhuận đóng góp trên mỗi sản phẩm càng nhỏ và doanh nghiệp càng cần bán nhiều sản phẩm hơn để bù đắp chi phí cố định.
Ví dụ, doanh nghiệp có:
- Chi phí cố định: 100 triệu đồng;
- Chi phí biến đổi: 200.000 đồng/sản phẩm.
Nếu giá bán là 300.000 đồng, lợi nhuận đóng góp là:
300.000 – 200.000 = 100.000 đồng
Điểm hòa vốn:
100.000.000 / 100.000 = 1.000 sản phẩm
Nếu giảm giá xuống 280.000 đồng:
Lợi nhuận đóng góp còn:
280.000 – 200.000 = 80.000 đồng
Điểm hòa vốn tăng lên:
100.000.000 / 80.000 = 1.250 sản phẩm
Như vậy, chỉ giảm giá khoảng 6,7% nhưng doanh nghiệp phải bán thêm 25% sản lượng để đạt hòa vốn.
Đây là lý do mọi quyết định giảm giá cần được đánh giá cùng với khả năng tăng sản lượng.
Những sai lầm thường gặp khi định giá sản phẩm
Sai lầm phổ biến nhất là chỉ cộng một tỷ lệ lợi nhuận vào giá nhập mà không tính toàn bộ chi phí bán hàng.
Doanh nghiệp cũng có thể đặt giá theo đối thủ nhưng không xét đến khác biệt về giá vốn và mô hình vận hành. Một đối thủ có quy mô lớn hơn có thể nhận được chiết khấu tốt hơn từ nhà cung cấp và có khả năng bán ở mức giá mà doanh nghiệp nhỏ khó duy trì.
Một sai lầm khác là áp dụng cùng một biên lợi nhuận cho toàn bộ danh mục. Trong thực tế, sản phẩm bán chạy, sản phẩm tạo traffic, sản phẩm bổ trợ và sản phẩm cao cấp có thể cần chiến lược giá khác nhau.
Ngoài ra, doanh nghiệp cần tránh giảm giá liên tục khiến khách hàng hình thành kỳ vọng chỉ mua khi có khuyến mại.
Làm thế nào để giảm giá mà vẫn giữ lợi nhuận?
Nếu thị trường yêu cầu mức giá cạnh tranh hơn, doanh nghiệp không nhất thiết phải chấp nhận giảm lợi nhuận ngay lập tức.
Trước tiên, cần rà soát lại các khoản chi phí có thể tối ưu như:
- Giá nhập;
- Phí vận chuyển;
- Bao bì;
- Hoa hồng;
- Phí thanh toán;
- Chi phí quảng cáo;
- Tỷ lệ hàng hoàn.
Ví dụ, sản phẩm đang có tổng chi phí 250.000 đồng và bán với giá 320.000 đồng. Nếu doanh nghiệp có thể giảm giá nhập thêm 10.000 đồng và giảm chi phí quảng cáo 5.000 đồng mỗi đơn, tổng chi phí còn 235.000 đồng.
Khi đó, doanh nghiệp có thể giảm giá bán mà vẫn giữ được mức lợi nhuận tương đối ổn định.
Đây là lý do tối ưu chi phí thường bền vững hơn cạnh tranh bằng giảm giá trực tiếp.

Nhập hàng với quy mô lớn có giúp giảm giá bán?
Trong một số trường hợp, nhà cung cấp có thể đưa ra mức giá tốt hơn khi doanh nghiệp tăng số lượng nhập hàng. Điều này giúp giảm giá vốn trên mỗi sản phẩm và tạo thêm dư địa để điều chỉnh giá bán hoặc cải thiện lợi nhuận.
Tuy nhiên, doanh nghiệp không nên chỉ nhìn vào mức chiết khấu.
Ví dụ, nhập thêm 500 triệu đồng hàng hóa giúp giảm giá vốn 5%, nhưng nếu lượng hàng cần sáu tháng mới bán hết, phần vốn bị giữ trong tồn kho cũng tăng đáng kể.
Do đó, quyết định nhập hàng lớn cần cân nhắc đồng thời:
- Mức giảm giá vốn;
- Tốc độ quay vòng hàng hóa;
- Khả năng tiêu thụ;
- Chi phí lưu kho;
- Dòng tiền;
- Rủi ro tồn kho.
Chỉ khi lợi ích từ mức giá nhập thấp hơn lớn hơn chi phí của lượng vốn bị giữ lại, việc tăng quy mô nhập hàng mới thực sự có hiệu quả.
Khi nào doanh nghiệp cần thêm vốn để duy trì mức giá cạnh tranh?
Một số doanh nghiệp có khả năng đạt giá nhập tốt hơn khi mua với quy mô lớn nhưng lại thiếu vốn để tận dụng chính sách của nhà cung cấp.
Ví dụ, nhà cung cấp áp dụng:
- Giá 180.000 đồng/sản phẩm nếu nhập 500 sản phẩm;
- Giá 165.000 đồng/sản phẩm nếu nhập 2.000 sản phẩm.
Chênh lệch:
15.000 đồng/sản phẩm
Nếu nhập 2.000 sản phẩm, doanh nghiệp có thể giảm tổng giá vốn:
15.000 × 2.000 = 30 triệu đồng
Mức giảm này có thể tạo dư địa để doanh nghiệp giữ giá cạnh tranh hoặc tăng lợi nhuận.
Tuy nhiên, số vốn cần bỏ ra ban đầu cũng tăng. Trước khi quyết định, doanh nghiệp cần xác định tốc độ bán hàng và thời gian thu hồi vốn để tránh tình trạng giảm được giá nhập nhưng lại làm dòng tiền căng thẳng.
Tin Vay Biz – giải pháp tham khảo cho nhu cầu vốn kinh doanh
Đối với hộ kinh doanh và doanh nghiệp SME có hoạt động bán hàng ổn định nhưng cần thêm vốn để nhập hàng, duy trì tồn kho hoặc tận dụng chính sách giá tốt từ nhà cung cấp, Tin Vay Biz của VietCredit là một giải pháp tài chính có thể tham khảo.
Nguồn vốn bổ sung có thể hỗ trợ doanh nghiệp chủ động hơn trong kế hoạch nhập hàng và giá bán, đặc biệt khi cơ hội mua hàng với giá tốt chỉ tồn tại trong một khoảng thời gian nhất định.
Tuy nhiên, doanh nghiệp nên xác định nhu cầu vốn dựa trên khả năng tiêu thụ thực tế. Nếu lượng hàng nhập thêm cần một thời gian quá dài để bán hết, phần tiết kiệm từ giá nhập thấp hơn có thể không đủ bù đắp chi phí vốn và rủi ro tồn kho.
Vì vậy, trước khi sử dụng vốn, chủ doanh nghiệp cần tính rõ số lượng hàng cần nhập, mức tiết kiệm trên giá vốn, thời gian quay vòng và lợi nhuận kỳ vọng từ khoản vốn bổ sung.
Một mẫu tính giá bán doanh nghiệp có thể áp dụng
Doanh nghiệp có thể xây dựng bảng tính đơn giản:
|
Khoản mục |
Giá trị |
|
Giá vốn |
150.000 đồng |
|
Phí vận chuyển và bao bì |
15.000 đồng |
|
Phí sàn/thanh toán |
30.000 đồng |
|
Quảng cáo phân bổ |
20.000 đồng |
|
Chi phí cố định phân bổ |
25.000 đồng |
|
Tổng chi phí |
240.000 đồng |
|
Biên lợi nhuận mục tiêu |
20% |
|
Giá bán đề xuất |
300.000 đồng |
Cách tính:
240.000 / (1 – 20%) = 300.000 đồng
Nếu thị trường chỉ chấp nhận giá khoảng 280.000 đồng, doanh nghiệp có thể nhìn ngay rằng với cơ cấu chi phí hiện tại, mức giá này không đáp ứng mục tiêu lợi nhuận 20%.
Khi đó, thay vì giảm giá một cách cảm tính, doanh nghiệp có thể xác định cần tối ưu khoản chi phí nào hoặc điều chỉnh mức lợi nhuận mục tiêu ở mức hợp lý.
Kết luận
Cách tính giá bán sản phẩm hiệu quả không nên bắt đầu từ câu hỏi “đối thủ đang bán bao nhiêu” mà cần bắt đầu từ tổng chi phí thực tế và mức lợi nhuận doanh nghiệp cần đạt.
Một mức giá phù hợp cần đủ bù đắp giá vốn, chi phí biến đổi, chi phí cố định và vẫn tạo ra biên lợi nhuận cần thiết. Sau đó, doanh nghiệp mới đặt mức giá này trong tương quan với thị trường và giá trị mà khách hàng nhận được.
Việc định giá đúng giúp doanh nghiệp tránh tình trạng doanh thu tăng nhưng lợi nhuận không cải thiện, đồng thời tạo cơ sở rõ ràng hơn khi triển khai khuyến mại, mở rộng kênh bán hoặc đàm phán giá nhập.
Trong trường hợp doanh nghiệp có cơ hội giảm giá vốn thông qua việc tăng quy mô nhập hàng nhưng nguồn tiền hiện tại chưa đủ đáp ứng, các giải pháp bổ sung vốn như Tin Vay Biz có thể được cân nhắc. Tuy nhiên, quyết định sử dụng vốn cần dựa trên tốc độ quay vòng hàng hóa, lợi nhuận kỳ vọng và khả năng tạo dòng tiền thực tế.
Tin tức
Biểu mẫu mới nhất
VietCredit hợp tác cùng Fundiin – nền tảng công nghệ cung cấp giải pháp tài chính toàn diện – chính thức ra mắt sản phẩm Tin Vay trên ứng dụng Fundiin, mang đến thêm lựa chọn vay tiêu dùng tiện lợi, giúp khách hàng chủ động hơn trong các kế hoạch tài chính cá nhân.
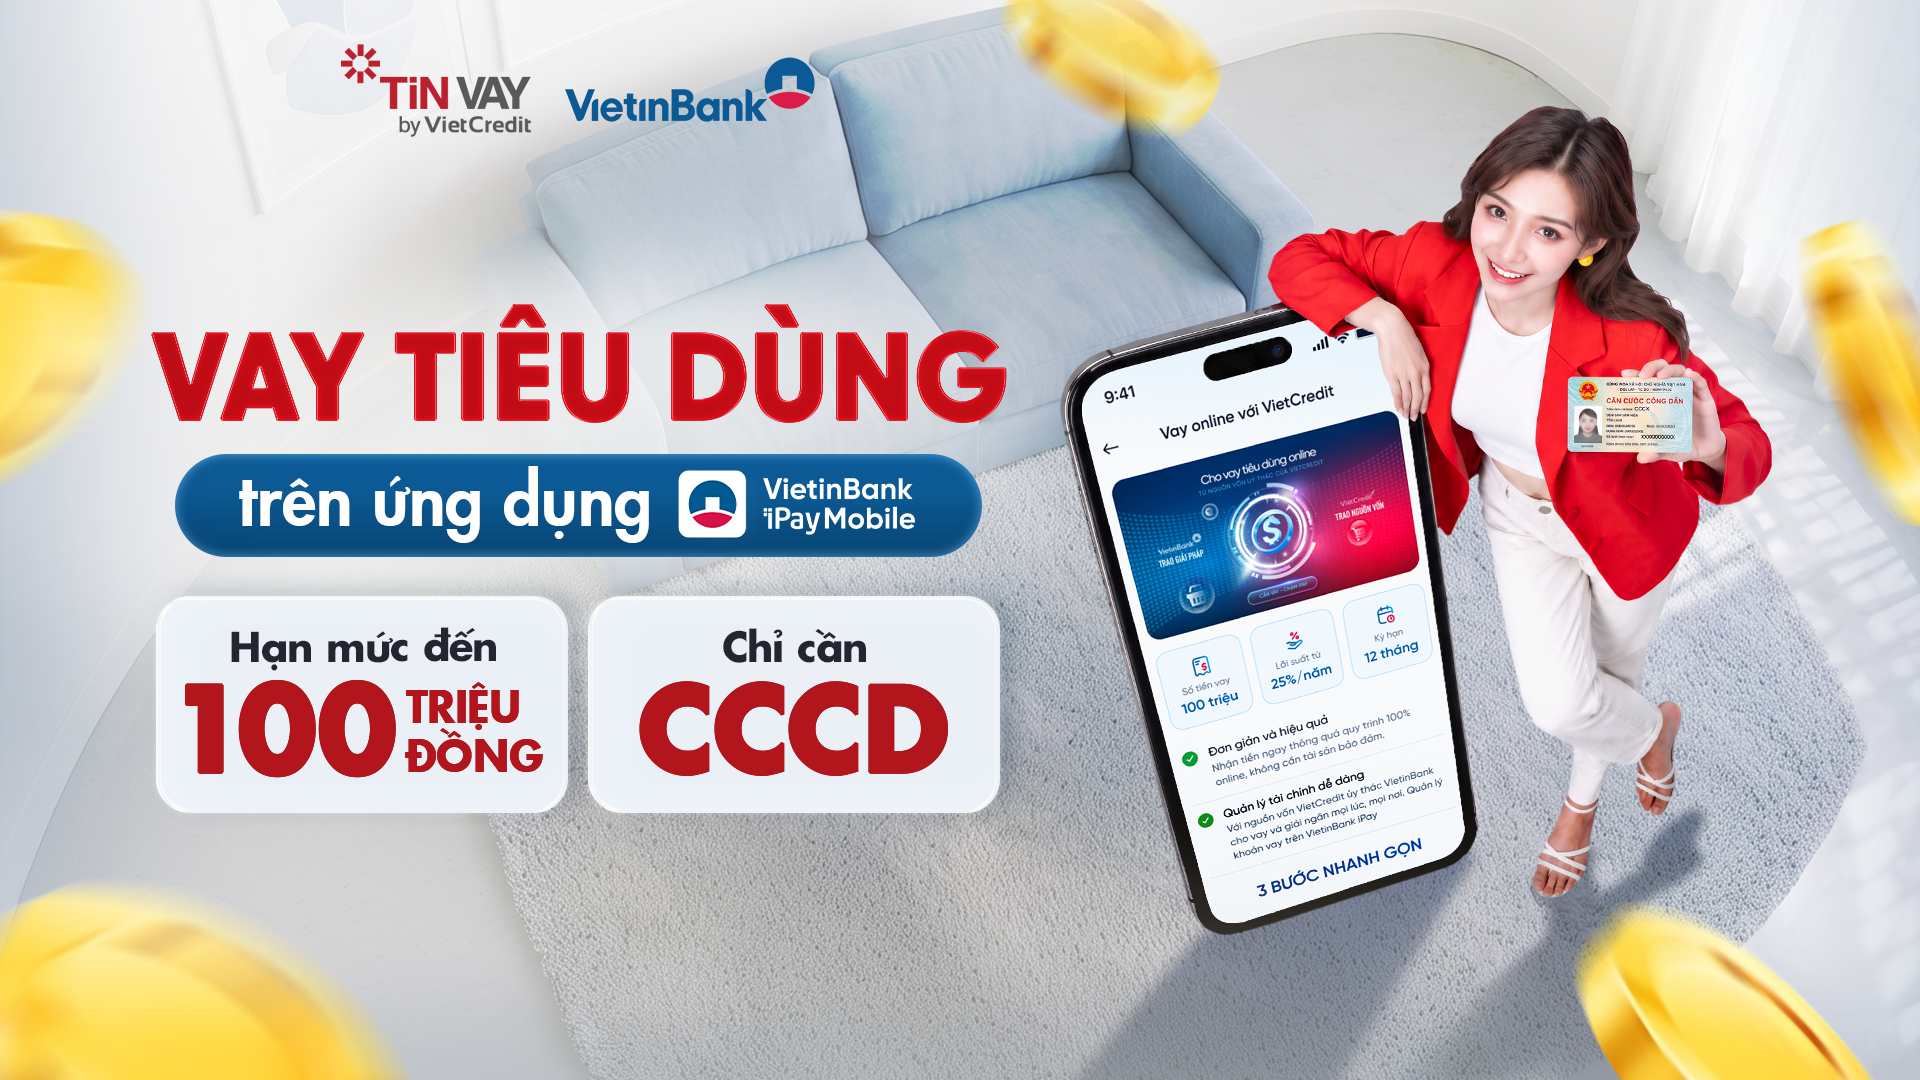
VietinBank (Ngân hàng TMCP Công Thương Việt Nam) và VietCredit chính thức hợp tác triển khai sản phẩm vay tiêu dùng Tin Vay ngay trên ứng dụng VietinBank iPay, với hạn mức lên đến 100 triệu đồng, mang đến giải pháp tiếp cận nguồn vốn thuận tiện ngay trên nền tảng số.
Bạn đang sử dụng Ví Trả Sau trên MoMo? Nay bạn có thể dễ dàng đăng ký Tin Vay để nhận khoản vay từ 1 đến 2 triệu đồng.
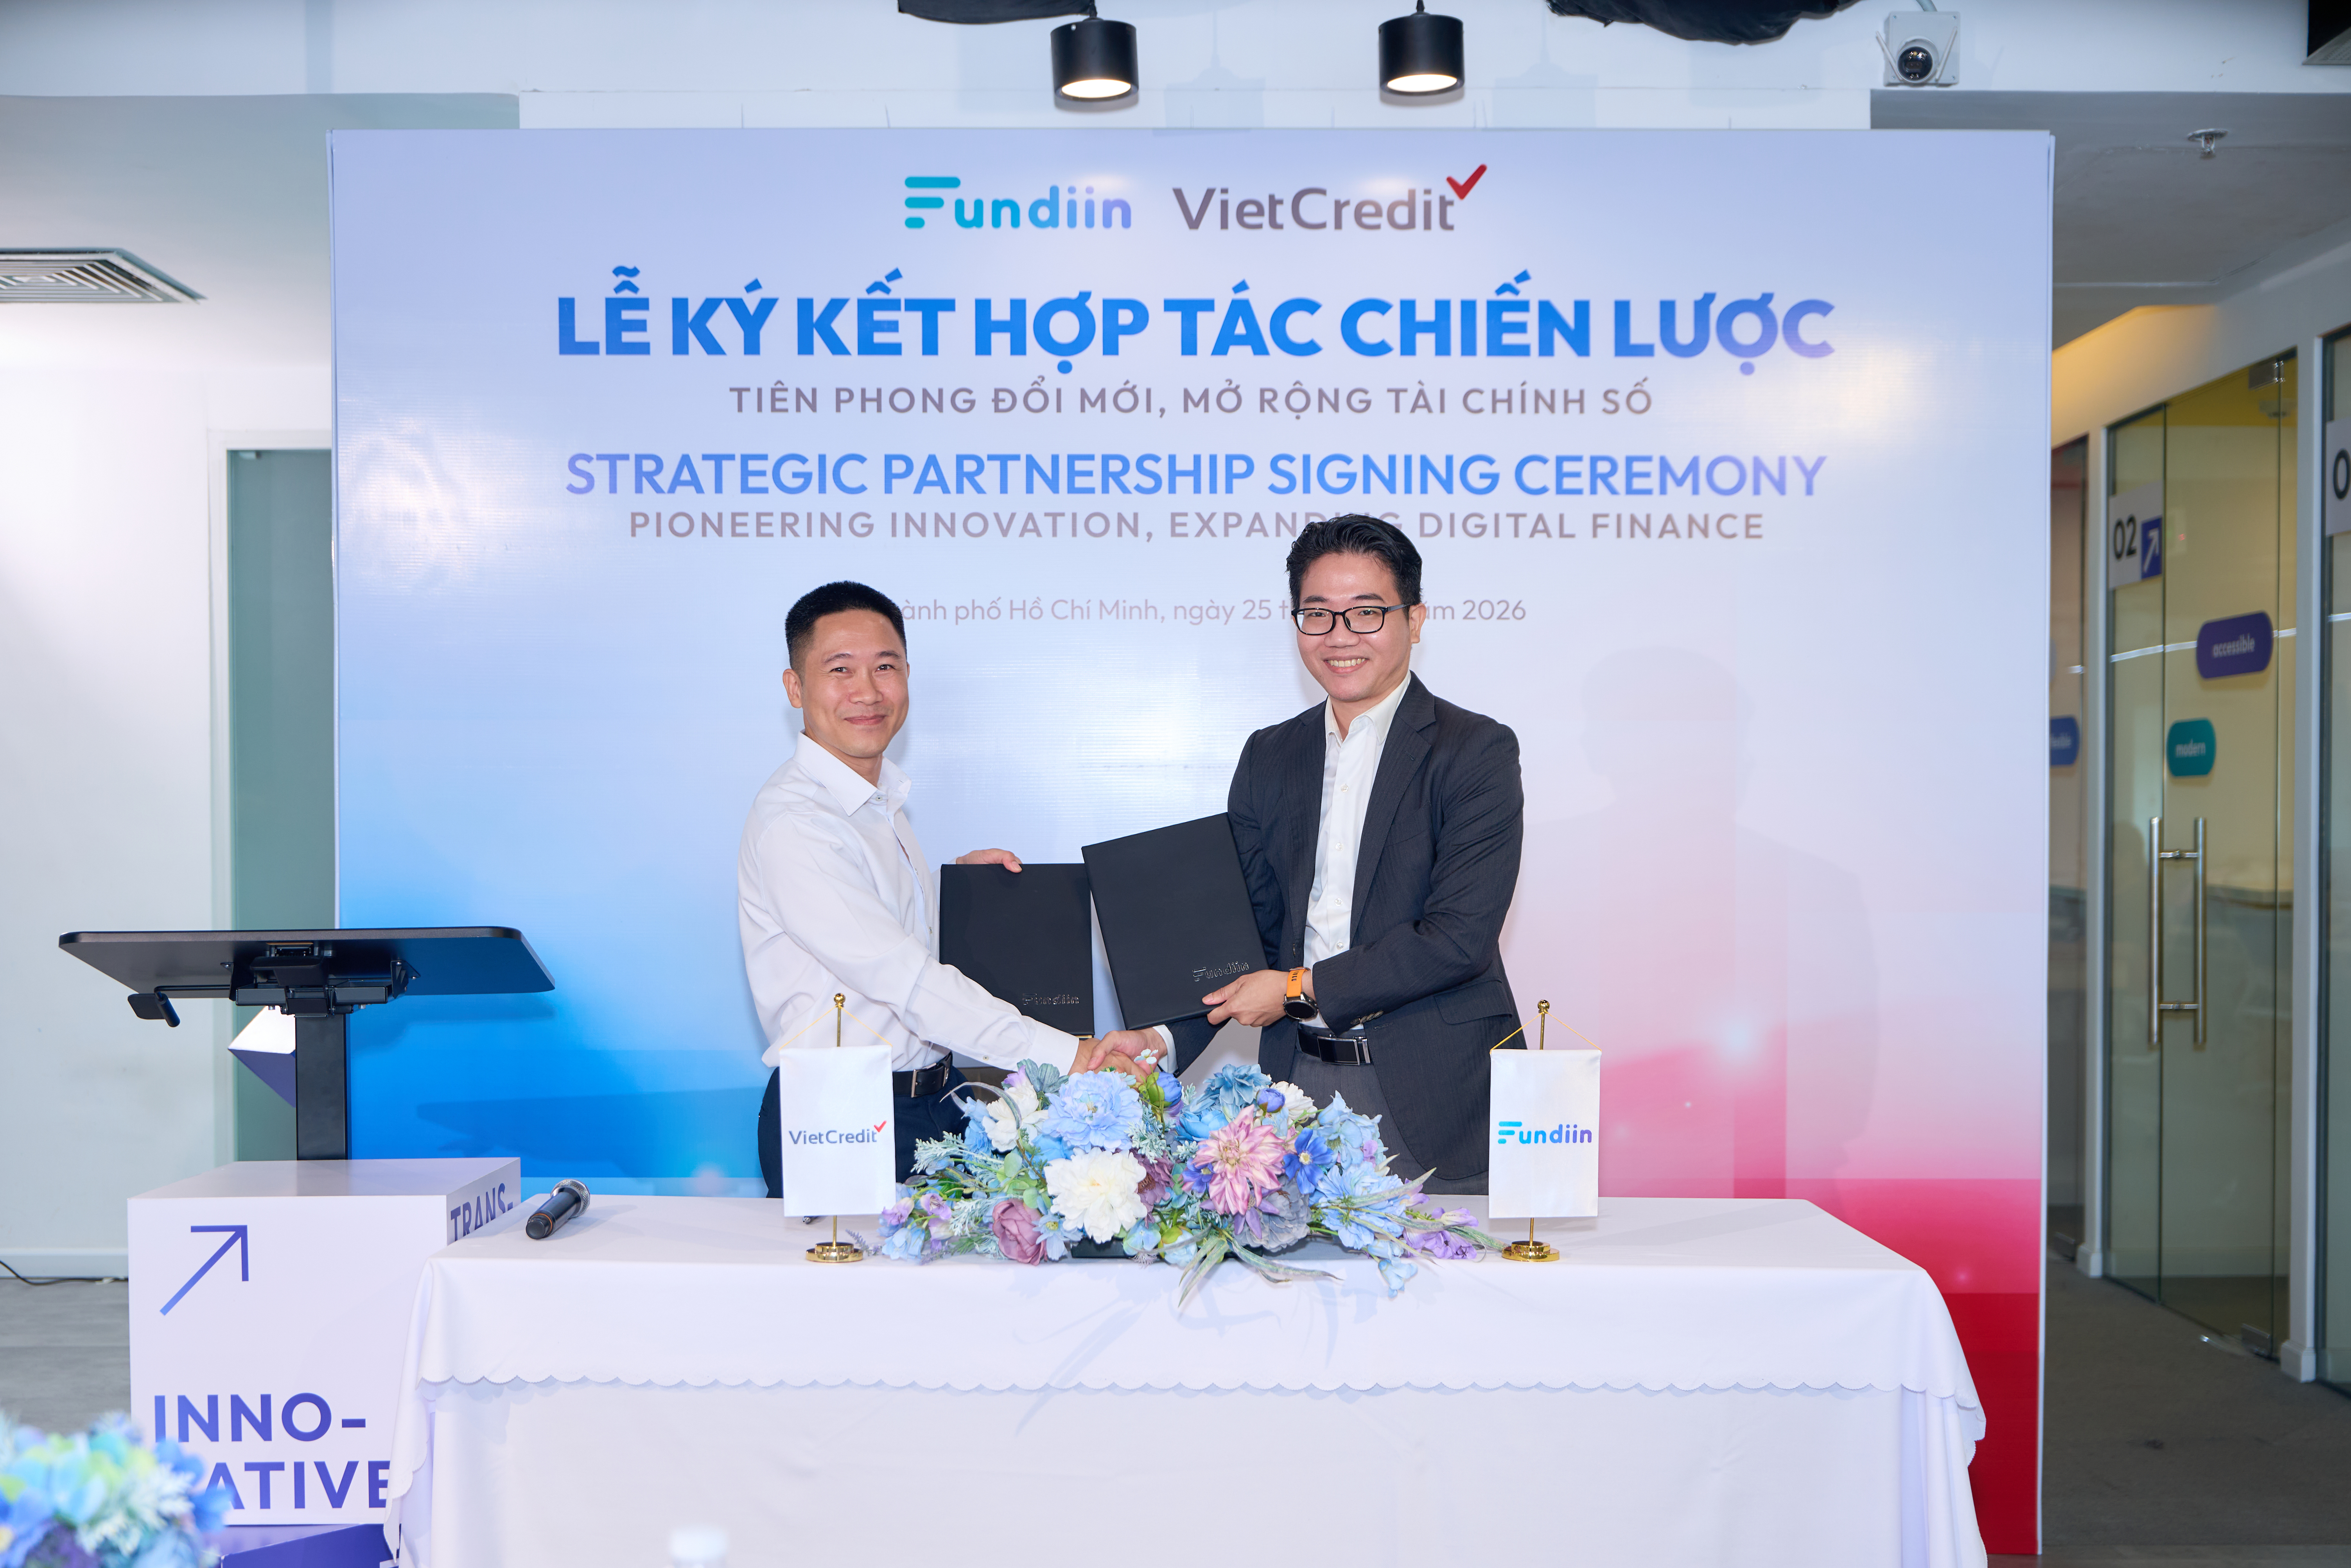
TP. Hồ Chí Minh – Công ty Tài chính Tổng hợp Cổ phần Tín Việt (VietCredit) và Công ty Cổ phần Fundiin chính thức ký kết thỏa thuận hợp tác, đánh dấu bước tiến mới trong việc mở rộng các giải pháp tài chính số, tạo thêm cơ hội tiếp cận nguồn vốn tiêu dùng cho người dùng trên nền tảng Fundiin.

Công ty Tài chính tổng hợp cổ phần Tín Việt
Hotline
1900 638 996
tinvay@vietcredit.com.vn
Website
http://tinvay.com.vn/


Trụ sở chính
Tầng 9, Tòa nhà V.E.T, số 98 Hoàng Quốc Việt, phường Nghĩa Đô, quận Cầu Giấy, thành phố Hà Nội
Chi nhánh
Tầng 3, Tòa nhà An Phú, 43-45 đường Thảo Điền, Thảo Điền, Thủ Đức (Quận 2), Hồ Chí Minh
LIÊN KẾT NHANH
Giấy phép thành lập và hoạt động số 59/GP-NHNN do Ngân hàng Nhà nước Việt Nam cấp ngày 18/06/2018
Lên đầu trang