
thông báo・12/10/2026
5 chỉ số tài chính chủ doanh nghiệp nhỏ nên theo dõi hàng tháng
Đối với doanh nghiệp nhỏ và hộ kinh doanh, báo cáo tài chính không chỉ phục vụ mục đích kế toán hay thực hiện nghĩa vụ thuế. Nếu được theo dõi thường xuyên, các số liệu tài chính còn giúp chủ doanh nghiệp nhận biết sớm những thay đổi trong hiệu quả kinh doanh, khả năng sinh lời và tình hình dòng tiền.
Trên thực tế, một doanh nghiệp có thể ghi nhận doanh thu tăng nhưng lợi nhuận giảm, hoặc vẫn có lợi nhuận nhưng thường xuyên thiếu tiền để nhập hàng và thanh toán chi phí. Nếu chỉ theo dõi doanh số mà không xem xét các chỉ số liên quan đến lợi nhuận, công nợ và vốn lưu động, doanh nghiệp có thể khó phát hiện vấn đề cho đến khi áp lực tài chính đã trở nên rõ rệt.
Với doanh nghiệp quy mô nhỏ, không nhất thiết phải sử dụng một hệ thống chỉ số quá phức tạp. Thay vào đó, chủ doanh nghiệp nên tập trung vào một số chỉ số tài chính cốt lõi và theo dõi nhất quán theo tháng để nhận diện xu hướng, so sánh với kế hoạch và kịp thời điều chỉnh hoạt động kinh doanh.

1. Doanh thu và tốc độ tăng trưởng doanh thu
Doanh thu là chỉ số cơ bản phản ánh quy mô bán hàng của doanh nghiệp trong một khoảng thời gian nhất định. Tuy nhiên, việc chỉ nhìn vào con số doanh thu của từng tháng chưa đủ để đánh giá xu hướng kinh doanh. Chủ doanh nghiệp nên theo dõi thêm tốc độ tăng hoặc giảm doanh thu so với tháng trước, cùng kỳ hoặc kế hoạch đã đặt ra.
Công thức tính tốc độ tăng trưởng doanh thu có thể được xác định như sau:
Tăng trưởng doanh thu = (Doanh thu kỳ này – Doanh thu kỳ trước) / Doanh thu kỳ trước × 100%
Ví dụ, doanh nghiệp đạt doanh thu 800 triệu đồng trong tháng 8 và 920 triệu đồng trong tháng 9. Tốc độ tăng trưởng doanh thu là:
(920 – 800) / 800 × 100% = 15%
Điều này cho thấy doanh thu tăng 15% so với tháng trước.
Tuy nhiên, doanh thu tăng chưa thể khẳng định hoạt động kinh doanh đang hiệu quả hơn. Doanh nghiệp cần xác định mức tăng đến từ đâu, chẳng hạn tăng sản lượng, tăng giá bán, mở rộng điểm bán hay tăng ngân sách marketing. Nếu doanh thu tăng 15% nhưng chi phí để tạo ra doanh thu tăng 30%, hiệu quả thực tế có thể đang giảm.
Do đó, doanh thu nên được xem là chỉ số đầu tiên để đánh giá quy mô kinh doanh, nhưng cần được phân tích cùng với biên lợi nhuận và dòng tiền.
2. Biên lợi nhuận gộp
Biên lợi nhuận gộp phản ánh tỷ lệ doanh thu còn lại sau khi trừ giá vốn hàng bán. Đây là chỉ số đặc biệt quan trọng đối với doanh nghiệp thương mại, bán lẻ, sản xuất và F&B bởi nó cho biết mỗi đồng doanh thu tạo ra bao nhiêu nguồn lực để tiếp tục trang trải chi phí vận hành và tạo lợi nhuận.
Công thức:
Biên lợi nhuận gộp = (Doanh thu – Giá vốn hàng bán) / Doanh thu × 100%
Ví dụ, một cửa hàng đạt doanh thu 500 triệu đồng trong tháng, trong khi giá vốn hàng bán là 325 triệu đồng.
Lợi nhuận gộp:
500 – 325 = 175 triệu đồng
Biên lợi nhuận gộp:
175 / 500 × 100% = 35%
Điều này có nghĩa sau khi trừ giá vốn, doanh nghiệp còn lại 35 đồng trên mỗi 100 đồng doanh thu để chi trả tiền thuê, nhân sự, marketing, logistics và các chi phí khác.
Theo dõi chỉ số này hàng tháng giúp doanh nghiệp phát hiện những thay đổi mà số liệu doanh thu đơn thuần khó thể hiện.
Chẳng hạn, doanh thu tăng từ 500 triệu lên 600 triệu đồng nhưng biên lợi nhuận gộp giảm từ 35% xuống 28%. Trường hợp này có thể xuất phát từ giá nhập hàng tăng, doanh nghiệp giảm giá bán nhiều hơn, cơ cấu doanh thu chuyển sang nhóm sản phẩm có biên lợi nhuận thấp hoặc các khoản chi phí trực tiếp trên mỗi đơn hàng gia tăng.
Nếu xu hướng giảm kéo dài, doanh nghiệp cần xem xét lại giá bán, chính sách khuyến mại, chi phí đầu vào và cơ cấu sản phẩm thay vì chỉ tiếp tục đặt mục tiêu tăng doanh số.
3. Biên lợi nhuận ròng
Nếu biên lợi nhuận gộp cho biết hiệu quả sau giá vốn, biên lợi nhuận ròng phản ánh phần lợi nhuận doanh nghiệp thực sự còn lại sau khi tính đến các khoản chi phí liên quan.
Công thức cơ bản:
Biên lợi nhuận ròng = Lợi nhuận sau chi phí / Doanh thu × 100%
Giả sử doanh nghiệp có:
- Doanh thu: 500 triệu đồng;
- Giá vốn: 325 triệu đồng;
- Chi phí nhân sự, mặt bằng, marketing và vận hành: 125 triệu đồng.
Lợi nhuận còn lại:
500 – 325 – 125 = 50 triệu đồng
Biên lợi nhuận ròng:
50 / 500 × 100% = 10%
Như vậy, cứ 100 đồng doanh thu, doanh nghiệp thực sự giữ lại khoảng 10 đồng lợi nhuận sau khi trang trải các khoản chi phí trong ví dụ.
Sự khác biệt giữa doanh thu và lợi nhuận là lý do doanh nghiệp không nên đánh giá hiệu quả chỉ thông qua mức tăng doanh số.
Ví dụ, doanh thu tăng từ 500 triệu lên 700 triệu đồng nhưng doanh nghiệp phải tăng mạnh ngân sách quảng cáo, nhân sự và khuyến mại. Nếu lợi nhuận chỉ tăng từ 50 triệu lên 55 triệu đồng, biên lợi nhuận ròng đã giảm từ 10% xuống còn khoảng 7,9%.
Trong trường hợp đó, doanh nghiệp đang tăng quy mô nhưng chưa chắc sử dụng nguồn lực hiệu quả hơn.
Theo dõi biên lợi nhuận ròng hàng tháng vì vậy giúp chủ doanh nghiệp xác định liệu tăng trưởng doanh thu có thực sự chuyển thành lợi nhuận hay không.
4. Dòng tiền và số dư tiền mặt
Lợi nhuận phản ánh kết quả kinh doanh, trong khi dòng tiền cho biết doanh nghiệp có đủ tiền để duy trì hoạt động hay không. Hai yếu tố này có liên quan nhưng không hoàn toàn giống nhau.
Một doanh nghiệp có thể có lợi nhuận nhưng vẫn thiếu tiền mặt nếu phần lớn doanh thu chưa được khách hàng thanh toán, vốn đang nằm trong hàng tồn kho hoặc doanh nghiệp phải chi tiền nhập hàng trước khi doanh thu quay trở lại.
Do đó, mỗi tháng chủ doanh nghiệp nên theo dõi ít nhất:
- Số dư tiền đầu kỳ;
- Tổng tiền thực thu;
- Tổng tiền thực chi;
- Dòng tiền thuần trong kỳ;
- Số dư tiền cuối kỳ.
Có thể xác định:
Dòng tiền thuần = Tổng dòng tiền vào – Tổng dòng tiền ra
Ví dụ, trong tháng doanh nghiệp thực thu 700 triệu đồng nhưng phải chi 760 triệu đồng.
Dòng tiền thuần:
700 – 760 = -60 triệu đồng
Điều này cho thấy lượng tiền mặt của doanh nghiệp đã giảm 60 triệu đồng trong kỳ.
Một tháng có dòng tiền âm chưa nhất thiết là dấu hiệu tiêu cực. Doanh nghiệp có thể đang nhập hàng trước mùa cao điểm hoặc thực hiện một khoản đầu tư đã được lên kế hoạch. Tuy nhiên, nếu dòng tiền âm liên tục trong nhiều tháng mà không có nguồn bù đắp rõ ràng, doanh nghiệp cần xem xét lại khả năng tạo tiền từ hoạt động kinh doanh.
Đặc biệt, chủ doanh nghiệp nên xây dựng một mức tiền mặt tối thiểu cần duy trì để đáp ứng các khoản thanh toán trong ngắn hạn. Khi số dư dự kiến xuống dưới ngưỡng này, doanh nghiệp có thể chủ động điều chỉnh kế hoạch chi, thu hồi công nợ hoặc chuẩn bị nguồn vốn bổ sung trước khi thanh khoản bị ảnh hưởng.
5. Vốn lưu động và khả năng thanh toán ngắn hạn
Vốn lưu động phản ánh nguồn lực mà doanh nghiệp có thể sử dụng để đáp ứng các nghĩa vụ trong ngắn hạn và duy trì hoạt động kinh doanh thường xuyên.
Công thức phổ biến:
Vốn lưu động ròng = Tài sản ngắn hạn – Nợ ngắn hạn
Trong đó, tài sản ngắn hạn thường bao gồm tiền mặt, khoản phải thu và hàng tồn kho; nợ ngắn hạn bao gồm công nợ nhà cung cấp, khoản vay ngắn hạn và các nghĩa vụ phải thanh toán trong thời gian ngắn.
Ví dụ, doanh nghiệp có:
|
Khoản mục |
Giá trị |
|
Tiền và tương đương tiền |
200 triệu đồng |
|
Khoản phải thu |
300 triệu đồng |
|
Hàng tồn kho |
400 triệu đồng |
|
Tổng tài sản ngắn hạn |
900 triệu đồng |
|
Nợ phải trả ngắn hạn |
650 triệu đồng |
|
Vốn lưu động ròng |
250 triệu đồng |
Về mặt số học, doanh nghiệp đang có vốn lưu động ròng dương 250 triệu đồng. Tuy nhiên, con số này cần được phân tích cùng với cấu trúc tài sản.
Nếu phần lớn 900 triệu đồng tài sản ngắn hạn nằm trong hàng tồn kho bán chậm hoặc khoản phải thu chưa đến hạn, doanh nghiệp vẫn có thể thiếu tiền mặt để đáp ứng các khoản thanh toán sắp tới.
Do đó, bên cạnh vốn lưu động ròng, chủ doanh nghiệp nên theo dõi thêm ba yếu tố gồm tiền mặt, công nợ phải thu và tồn kho.
Nếu khoản phải thu liên tục tăng nhanh hơn doanh thu, dòng tiền đang bị khách hàng chiếm dụng nhiều hơn. Nếu hàng tồn kho tăng trong khi doanh số không cải thiện tương ứng, một lượng vốn lớn có thể đang bị giữ lại trong hàng hóa.
Đây là những dấu hiệu cần được phát hiện sớm để doanh nghiệp điều chỉnh chính sách bán chịu, kế hoạch nhập hàng và nhu cầu vốn.
Nên theo dõi 5 chỉ số tài chính như thế nào mỗi tháng?
Đối với doanh nghiệp nhỏ, cách theo dõi hiệu quả không nhất thiết phải phức tạp. Điều quan trọng là sử dụng cùng một phương pháp tính qua các tháng để có thể so sánh xu hướng.
Một bảng quản trị đơn giản có thể được xây dựng như sau:
|
Chỉ số |
Tháng 8 |
Tháng 9 |
Tháng 10 |
Mục tiêu |
|
Doanh thu |
800 triệu |
850 triệu |
920 triệu |
≥ 900 triệu |
|
Biên lợi nhuận gộp |
35% |
34% |
32% |
≥ 35% |
|
Biên lợi nhuận ròng |
10% |
9% |
7% |
≥ 9% |
|
Dòng tiền thuần |
+50 triệu |
+20 triệu |
-40 triệu |
Dương |
|
Vốn lưu động ròng |
320 triệu |
290 triệu |
240 triệu |
≥ 300 triệu |
Chỉ nhìn vào bảng này có thể thấy một tình huống đáng lưu ý: doanh thu đang tăng nhưng biên lợi nhuận giảm, dòng tiền chuyển sang âm và vốn lưu động cũng giảm.
Nếu chỉ theo dõi doanh số, doanh nghiệp có thể đánh giá tháng 10 là một tháng tăng trưởng tốt. Tuy nhiên, khi đặt các chỉ số cạnh nhau, kết quả cho thấy tốc độ tăng trưởng đang tạo thêm áp lực lên lợi nhuận và nguồn vốn.
Do đó, giá trị lớn nhất của việc theo dõi chỉ số tài chính không nằm ở từng con số riêng lẻ mà ở mối quan hệ giữa các chỉ số và xu hướng thay đổi qua nhiều tháng.
Khi nào biến động của các chỉ số tài chính cần được lưu ý?
Một chỉ số thay đổi trong một tháng chưa chắc phản ánh vấn đề dài hạn. Doanh nghiệp cần xem xét nguyên nhân và xu hướng trong nhiều kỳ liên tiếp.
Chẳng hạn, doanh thu giảm trong tháng thấp điểm có thể phù hợp với tính mùa vụ. Biên lợi nhuận giảm trong tháng triển khai chiến dịch lớn cũng có thể nằm trong kế hoạch nếu chương trình giúp doanh nghiệp thu hút khách hàng mới hoặc giải phóng hàng tồn kho.
Tuy nhiên, một số xu hướng kéo dài cần được phân tích kỹ hơn, chẳng hạn doanh thu tăng nhưng biên lợi nhuận liên tục giảm; lợi nhuận dương nhưng dòng tiền thường xuyên âm; khoản phải thu tăng nhanh hơn doanh thu; tồn kho tăng trong nhiều kỳ; hoặc vốn lưu động giảm dần trong khi nghĩa vụ thanh toán ngày càng lớn.
Những biến động này thường cho thấy vấn đề không còn nằm ở một tháng riêng lẻ mà có thể xuất phát từ cơ cấu giá bán, chi phí, chính sách công nợ hoặc tốc độ quay vòng vốn.
Doanh thu tăng nhưng dòng tiền giảm: Vì sao cần đặc biệt lưu ý?
Đây là một tình huống khá phổ biến tại các doanh nghiệp đang trong giai đoạn tăng trưởng.
Giả sử doanh thu tăng từ 800 triệu lên 1,2 tỷ đồng mỗi tháng. Để đáp ứng mức tăng này, doanh nghiệp phải nhập thêm hàng, mở rộng kho, tăng ngân sách marketing và cho một số khách hàng thanh toán chậm.
Khi đó, phần doanh thu tăng thêm chưa chắc đã chuyển ngay thành tiền, trong khi chi phí phục vụ tăng trưởng đã phải thanh toán trước.
Nếu doanh nghiệp chỉ nhìn vào doanh thu và lợi nhuận, tình hình có thể vẫn tích cực. Nhưng khi dòng tiền và vốn lưu động liên tục giảm, hoạt động kinh doanh có nguy cơ gặp khó khăn trong việc đáp ứng các nghĩa vụ ngắn hạn.
Đây là lý do quản trị tăng trưởng cần đi cùng quản trị vốn. Doanh nghiệp không chỉ cần xác định có thể bán thêm bao nhiêu mà còn phải tính được cần bao nhiêu vốn để tài trợ cho mức doanh số đó.
Khi nào doanh nghiệp cần chuẩn bị thêm vốn lưu động?
Sau khi theo dõi các chỉ số hàng tháng, doanh nghiệp có thể nhận thấy nhu cầu vốn bắt đầu gia tăng trong một số trường hợp như doanh thu tăng nhanh, cần nhập hàng trước mùa cao điểm, thời gian thu công nợ kéo dài hoặc lượng tồn kho cần thiết để phục vụ hoạt động lớn hơn trước.
Trong trường hợp mô hình kinh doanh vẫn tạo lợi nhuận nhưng dòng tiền bị thiếu hụt tạm thời do sự chênh lệch giữa thời điểm thu và chi, doanh nghiệp có thể cần chuẩn bị thêm vốn lưu động.
Trước khi bổ sung vốn, chủ doanh nghiệp nên xác định rõ số tiền thiếu hụt dự kiến, thời gian cần sử dụng vốn, mục đích sử dụng và dòng tiền sẽ được dùng để hoàn trả.
Ví dụ, nếu doanh nghiệp cần thêm 300 triệu đồng để nhập hàng và dự kiến toàn bộ lượng hàng này được bán, thu tiền trong vòng 60 ngày, nhu cầu vốn đã gắn với một chu kỳ kinh doanh cụ thể. Việc đánh giá hiệu quả nguồn vốn khi đó cũng rõ ràng hơn so với việc bổ sung vốn mà chưa xác định mục đích.
Tin Vay Biz – giải pháp tham khảo khi doanh nghiệp cần bổ sung vốn kinh doanh
Đối với hộ kinh doanh và doanh nghiệp SME đang hoạt động ổn định nhưng phát sinh nhu cầu vốn phục vụ nhập hàng, thanh toán đầu vào hoặc quay vòng kinh doanh, Tin Vay Biz của VietCredit là một giải pháp tài chính có thể tham khảo.
Việc theo dõi thường xuyên các chỉ số về doanh thu, lợi nhuận, dòng tiền và vốn lưu động giúp doanh nghiệp xác định nhu cầu vốn có cơ sở hơn. Thay vì tiếp cận nguồn vốn dựa trên hạn mức tối đa có thể vay, chủ doanh nghiệp có thể tính toán từ khoảng thiếu hụt dòng tiền thực tế và khả năng tạo tiền trong những kỳ tiếp theo.
Nguồn vốn bổ sung nên được sử dụng cho những mục đích có khả năng tạo doanh thu hoặc duy trì chu kỳ kinh doanh, đồng thời cần được cân đối với khả năng thanh toán để hạn chế áp lực tài chính về sau.
Kết luận
Đối với doanh nghiệp nhỏ, quản trị tài chính hiệu quả không nhất thiết bắt đầu từ một hệ thống báo cáo phức tạp. Việc duy trì thói quen theo dõi một số chỉ số cốt lõi mỗi tháng đã có thể giúp chủ doanh nghiệp hiểu rõ hơn về tình hình kinh doanh và phát hiện sớm các rủi ro.
Năm chỉ số gồm doanh thu và tốc độ tăng trưởng doanh thu, biên lợi nhuận gộp, biên lợi nhuận ròng, dòng tiền và vốn lưu động cung cấp những góc nhìn khác nhau nhưng có mối liên hệ chặt chẽ với nhau.
Doanh thu cho biết quy mô hoạt động; biên lợi nhuận phản ánh chất lượng của doanh thu; dòng tiền thể hiện khả năng tạo tiền thực tế; trong khi vốn lưu động cho thấy khả năng duy trì hoạt động trong ngắn hạn.
Theo dõi đồng thời các chỉ số này giúp chủ doanh nghiệp không chỉ biết hoạt động kinh doanh đang tăng trưởng hay suy giảm mà còn đánh giá được mức tăng trưởng đó có tạo lợi nhuận, tạo tiền và có bền vững về mặt tài chính hay không. Đây cũng là cơ sở để doanh nghiệp quyết định thời điểm cần điều chỉnh chi phí, kiểm soát công nợ, giảm tồn kho hoặc chuẩn bị thêm nguồn vốn cho giai đoạn tiếp theo
Tin tức
Biểu mẫu mới nhất
Bạn đang sử dụng Ví Trả Sau trên MoMo? Nay bạn có thể dễ dàng đăng ký Tin Vay để nhận khoản vay từ 1 đến 2 triệu đồng.
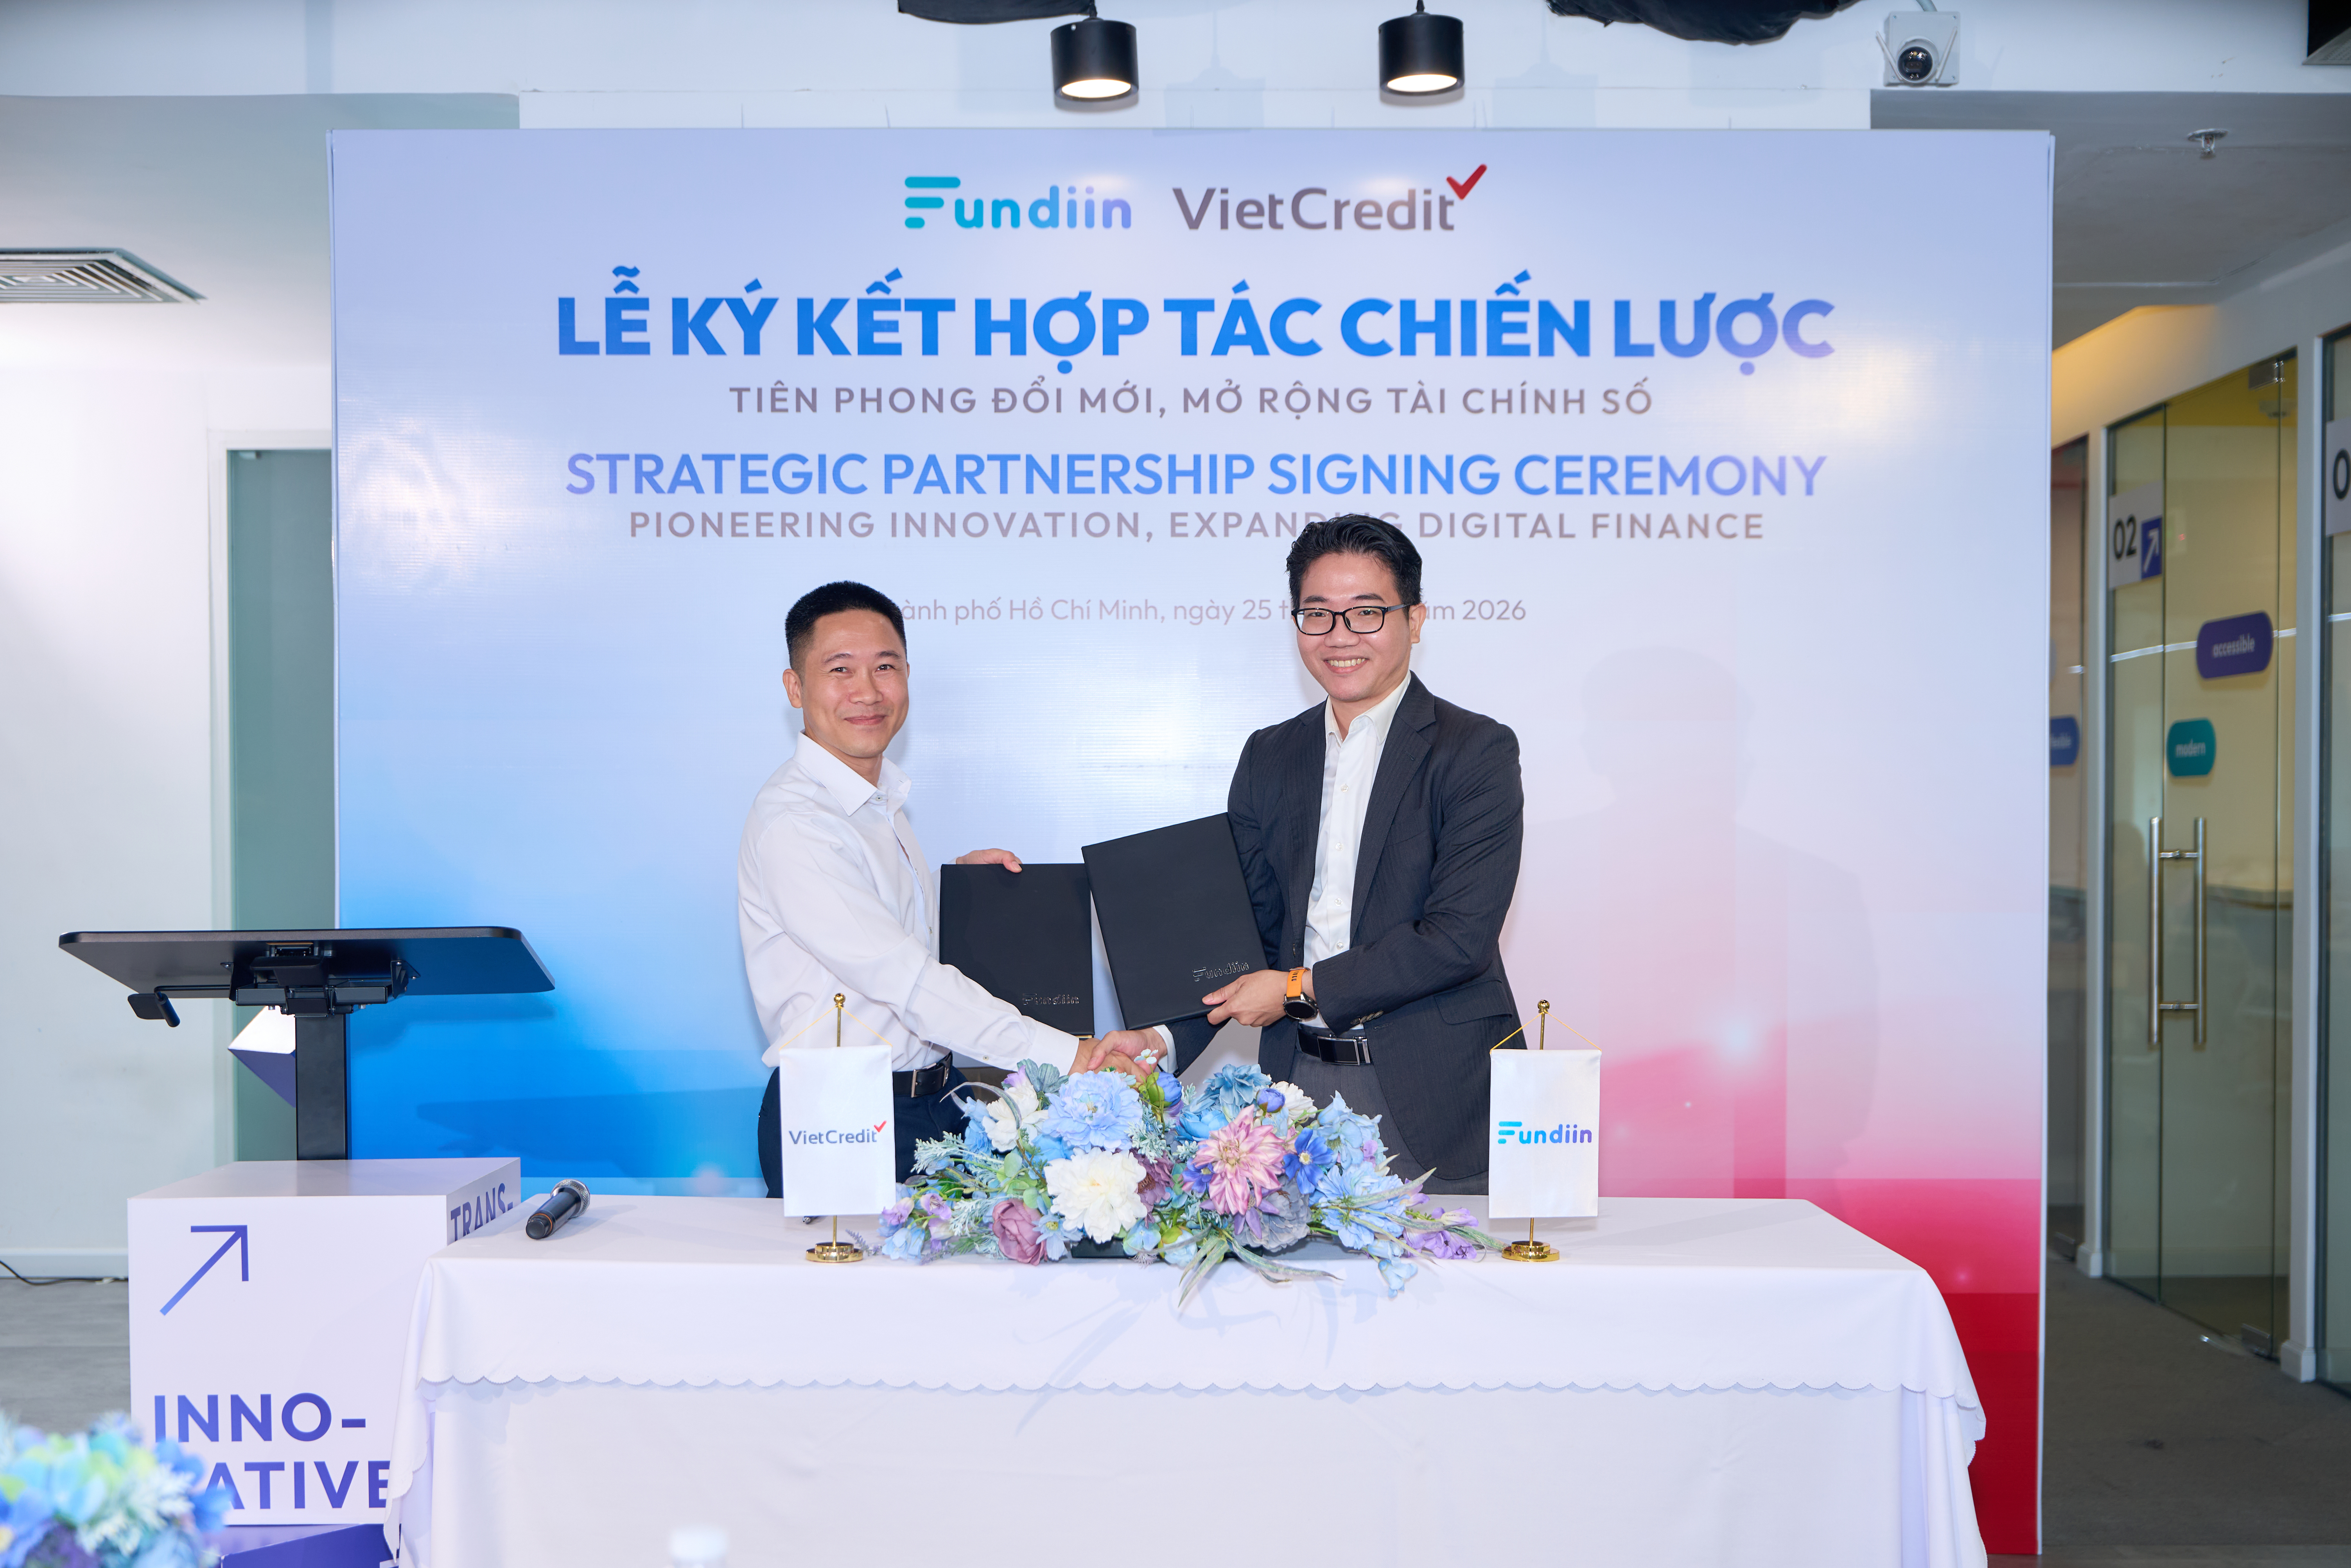
TP. Hồ Chí Minh – Công ty Tài chính Tổng hợp Cổ phần Tín Việt (VietCredit) và Công ty Cổ phần Fundiin chính thức ký kết thỏa thuận hợp tác, đánh dấu bước tiến mới trong việc mở rộng các giải pháp tài chính số, tạo thêm cơ hội tiếp cận nguồn vốn tiêu dùng cho người dùng trên nền tảng Fundiin.
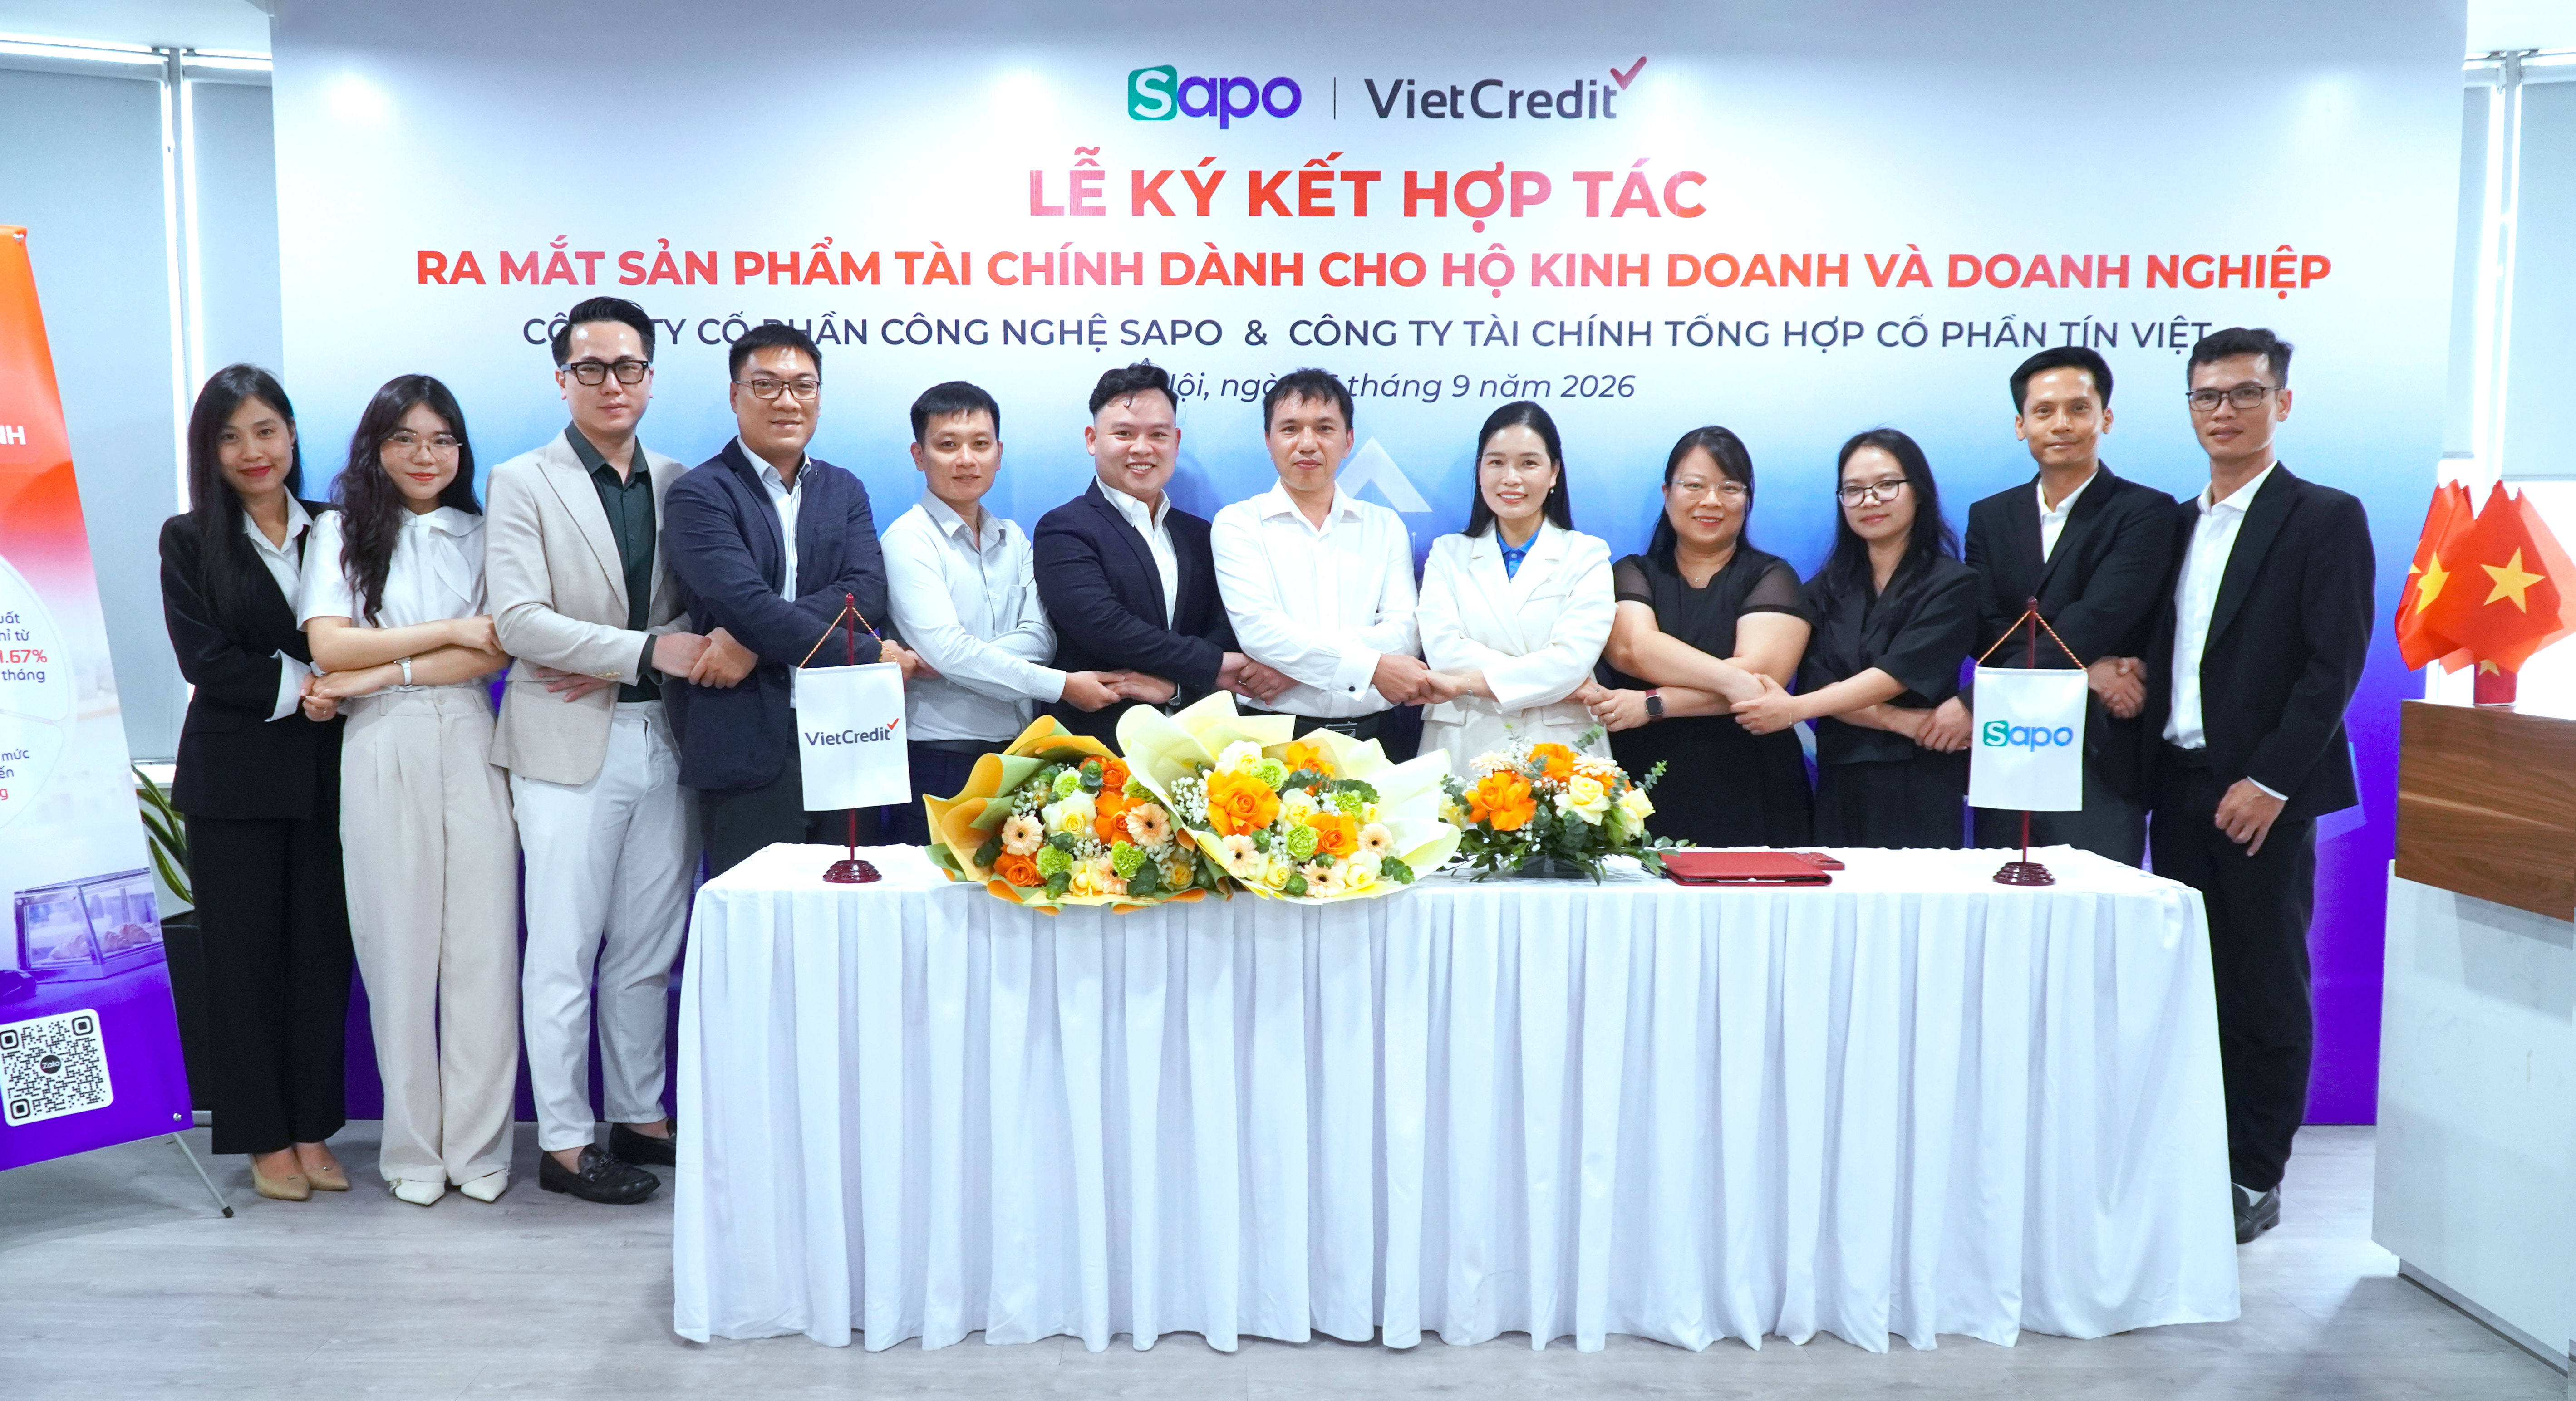
Sáng ngày 16/09/2026, Công ty Tài chính tổng hợp Cổ phần Tín Việt (VietCredit) và Công ty Cổ phần Công nghệ Sapo đã chính thức ký kết thỏa thuận hợp tác chiến lược. Sự kiện đánh dấu bước ngoặt quan trọng trong việc ứng dụng mô hình "tài chính nhúng" (embedded finance), mang đến giải pháp vay vốn tín chấp 100% online, tháo gỡ điểm nghẽn dòng tiền cho hơn 117.000 Hộ kinh doanh và Doanh nghiệp vừa và nhỏ (SME) trên nền tảng Sapo.
Nhằm đồng hành và tiếp sức cho các nhà bán hàng tháo gỡ bài toán dòng tiền trong giai đoạn kinh doanh cao điểm, VietCredit chính thức hợp tác cùng nền tảng quản lý bán hàng đa kênh Sapo ra mắt gói vay tín chấp siêu tốc, mang đến đặc quyền tiếp cận vốn dễ dàng, nhanh chóng ngay trên nền tảng.

Công ty Tài chính tổng hợp cổ phần Tín Việt
Hotline
1900 638 996
tinvay@vietcredit.com.vn
Website
http://tinvay.com.vn/


Trụ sở chính
Tầng 9, Tòa nhà V.E.T, số 98 Hoàng Quốc Việt, phường Nghĩa Đô, quận Cầu Giấy, thành phố Hà Nội
Chi nhánh
Tầng 3, Tòa nhà An Phú, 43-45 đường Thảo Điền, Thảo Điền, Thủ Đức (Quận 2), Hồ Chí Minh
LIÊN KẾT NHANH
Giấy phép thành lập và hoạt động số 59/GP-NHNN do Ngân hàng Nhà nước Việt Nam cấp ngày 18/06/2018
Lên đầu trang